相关洞察

2026 年氨供应恢复:印度买家为何失去谈判杠杆作用
2026 年第三季度的氨供应量正在反弹,将权力转移回卖方。曾经在磷酸定价中占据主导地位的印度买家现在面临更紧缩的利润率和更小的议价空间。了解供应动态如何重塑化肥采购策略。
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
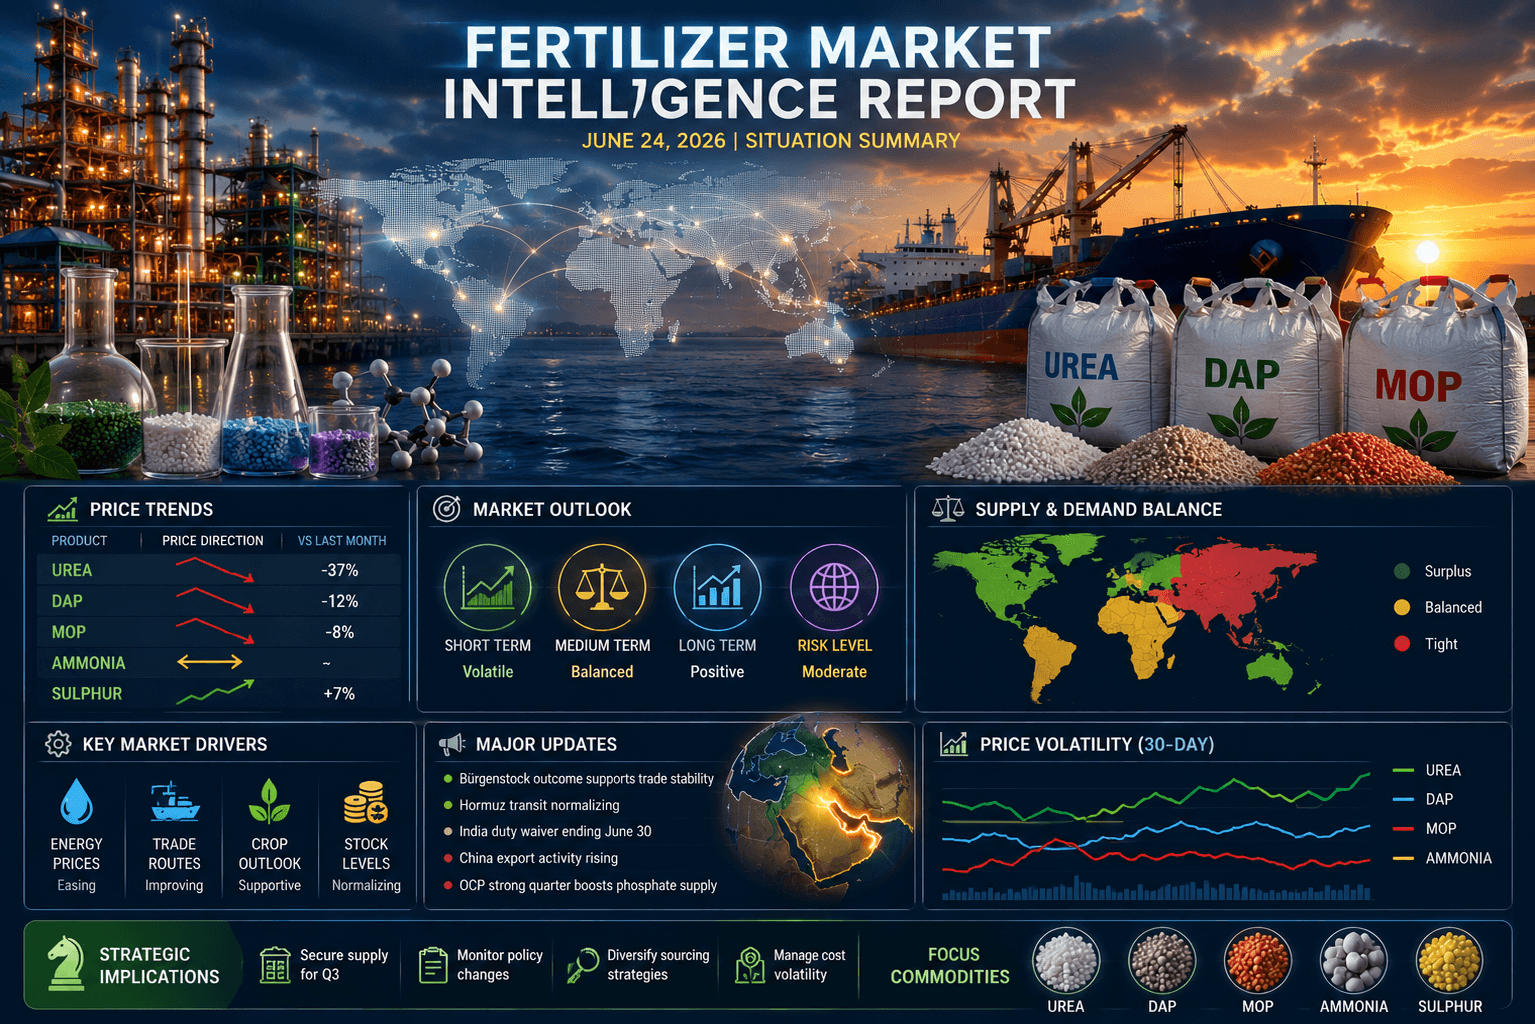
化肥市场情报报告:2026年6月24日情况摘要
在经历了数月的混乱之后,全球化肥市场趋于稳定,但2026年6月仍然是关键的采购窗口。尿素价格下跌36%,氨气出口可能在7月重启,化肥买家必须应对供应复苏、政策截止日期和定价不确定性。
随着摩洛哥OCP的扩张推动全球需求增长,硫酸市场趋紧
随着摩洛哥OCP集团扩大磷酸盐加工能力并加强其在全球化肥供应中的作用,硫酸需求正在进入一个新阶段。摩洛哥和印度尼西亚镍矿项目消费的增加正在重塑硫贸易流动,收紧供应并影响农业和工业市场的采购策略。
由于供应紧张推动区域市场走高,硫酸价格在2026年上涨
2026 年 5 月,由于硫供应紧缩和供应风险影响全球市场,主要地区的硫酸价格上涨。本次更新研究了区域定价趋势,以及化肥和矿业买家在第三季度规划中应考虑哪些因素。
随着氮、磷酸盐和钾肥成本的上升,NPK肥料市场面临利润压力
2026年,全球氮磷钾肥料市场面临氮气、磷酸盐和钾肥成本的急剧上涨,搅拌商和买家的利润率都将紧缩。供应链中断、监管变化和原材料价格波动正在重塑该行业的经济状况。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。