相关洞察
2026 年上半年化工行业成绩单:最终收盘情报文章
2026年上半年通过极端的价格波动、航运中断、化肥市场冲击和贸易流量的重大变化重塑了全球化工行业。随着下半年的开始,海湾地区的供应正在恢复——但采购专业人员必须为风险仍远未结束的市场做好准备。
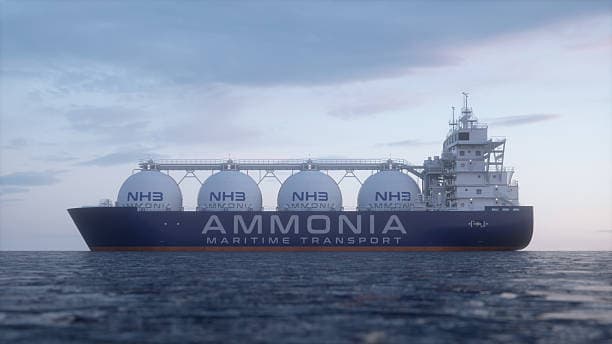
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
随着摩洛哥OCP的扩张推动全球需求增长,硫酸市场趋紧
随着摩洛哥OCP集团扩大磷酸盐加工能力并加强其在全球化肥供应中的作用,硫酸需求正在进入一个新阶段。摩洛哥和印度尼西亚镍矿项目消费的增加正在重塑硫贸易流动,收紧供应并影响农业和工业市场的采购策略。
2026年的钾肥市场:白俄罗斯和俄罗斯的出口有助于稳定全球化肥供应
尽管氮肥和磷肥在2026年经历了严重的波动,但钾肥市场一直保持相对稳定。尽管全球化肥贸易出现了更广泛的干扰,但白俄罗斯、俄罗斯、加拿大和老挝的出口增长仍有助于建立供应缓冲区
2026年硫酸市场展望:硫磺供应恢复可能会缓解价格
随着霍尔木兹中断后中东硫供应的改善,预计硫酸市场的供应条件将发生变化。化肥和矿业买家应在2026年下半年之前监测硫的回收率、能源趋势和价格走势。
由于供应紧张推动区域市场走高,硫酸价格在2026年上涨
2026 年 5 月,由于硫供应紧缩和供应风险影响全球市场,主要地区的硫酸价格上涨。本次更新研究了区域定价趋势,以及化肥和矿业买家在第三季度规划中应考虑哪些因素。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。