Introducción
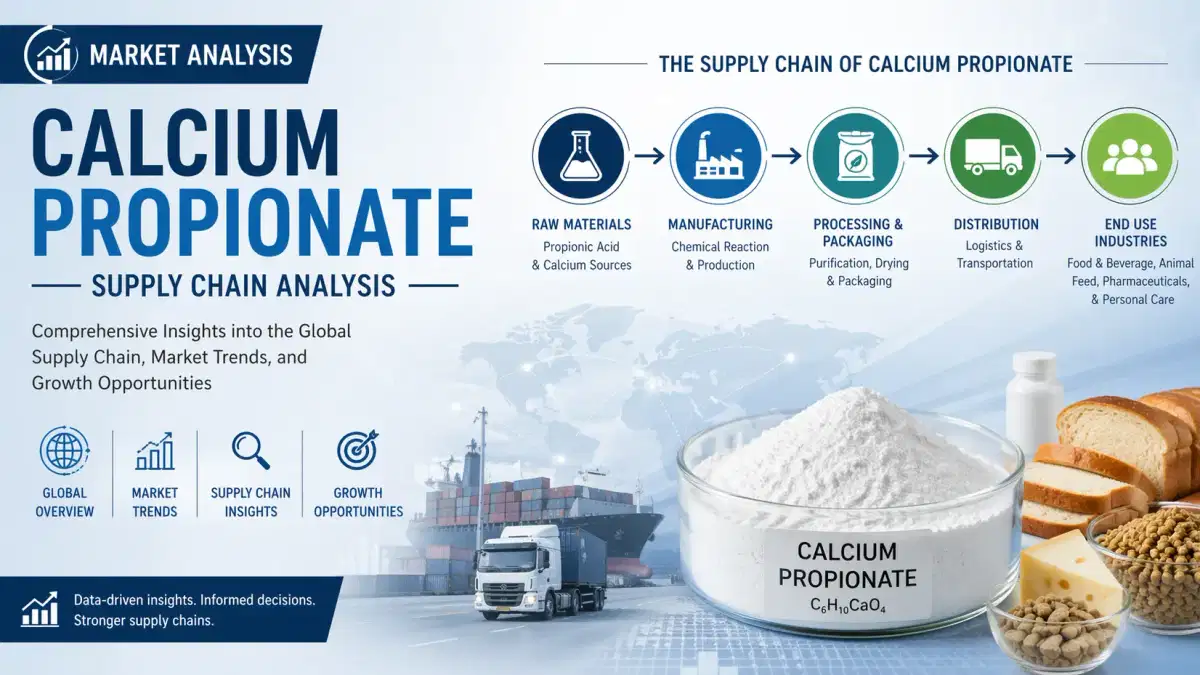
El fosfato de calcio, una sustancia química clave utilizada en los fertilizantes, la nutrición animal, los alimentos y las formulaciones industriales, seguirá siendo fundamental para las cadenas de suministro mundiales en 2026. La dinámica del mercado está cada vez más determinada por las limitaciones de recursos, los costos de la energía y las ineficiencias logísticas, y no solo por la demanda. A medida que las industrias transformadoras crecen, las partes interesadas están priorizando el abastecimiento seguro y la estabilidad de los costos en una cadena de valor estructuralmente ajustada
.Abastecimiento de materias primas y dependencia de las rocas fosfóricas
Elsuministro mundial de fosfato cálcico se basa en la producción de roca fosfórica, que se concentra en gran medida en China, Marruecos y los Estados Unidos. En 2026, la producción efectiva sustenta alrededor de 9,2 millones de toneladas de derivados, aunque el endurecimiento regulatorio y el nacionalismo en materia de recursos están limitando la expansión.
Los precios se han estabilizado en el rango de 950 a 1250 dólares por tonelada, mientras que el sector registra una tasa compuesta anual del 5,8%, lo que refleja la constante demanda agrícola.Conversión manufacturera y concentración de la capacidad
La conversión de roca fosfórica en fosfato cálcico sigue consumiendo mucha energía y concentrándose a nivel regional, y Asia representa más de la mitad de la capacidad mundial. La producción anual se sitúa cerca de los 8,7 millones de toneladas, pero persisten pérdidas de eficiencia del 6 al 8% debido a la acidulación y la volatilidad energética. El aumento de los costes del ácido sulfúrico sigue ejerciendo presión sobre los márgenes, lo que impulsa la inversión en centros de producción integrados y en estrategias
de seguridad de las materias primas a largo plazo.Corredores logísticos mundiales y restricciones comerciales
La logística sigue siendo una limitación crítica, ya que la volatilidad de los fletes añade entre 60 y 110 USD por tonelada a los costes de entrega. Las rutas entre Asia y Europa y la región transpacífica se enfrentan a plazos de entrega prolongados debido a la congestión de los puertos y a los controles aduaneros más estrictos de los derivados minerales. Los retrasos promedio en los envíos, de 10 a 15 días, están llevando a los compradores a adoptar estrategias regionales de almacenamiento de existencias y abastecimiento dual para
mitigar el riesgo de interrupción del suministro.La demanda proviene de los segmentos industrial, alimentario y de piensos
La demanda está dominada por el sector de la alimentación animal, que representa más del 60% del consumo, mientras que las aplicaciones para uso alimentario y farmacéutico crecen de manera constante. La demanda mundial se sitúa en una tasa compuesta anual del 5,8%, con calificaciones especiales que pueden alcanzar los 1.400 dólares/tonelada. El aumento del consumo de proteínas y las tendencias de los alimentos fortificados están reforzando la estabilidad a largo plazo
en las diversas industrias transformadoras.Conclusión
El fosfato de calcio sigue funcionando como una plataforma química fundamental que vincula la agricultura, la nutrición y los sistemas industriales. La resiliencia de la cadena de suministro ahora depende de la integración del abastecimiento, la fabricación y la logística, y no solo del precio. Las empresas buscan cada vez más socios que puedan garantizar la continuidad y el alcance global. En este contexto, Tradeasia International aporta valor a través de sus redes de abastecimiento establecidas, su asistencia técnica y sus soluciones de suministro coordinadas, lo que ayuda a los compradores a afrontar la volatilidad y, al mismo tiempo, a mantener un acceso fiable a los mercados internacionales
.Fuentes