Desde finales
de
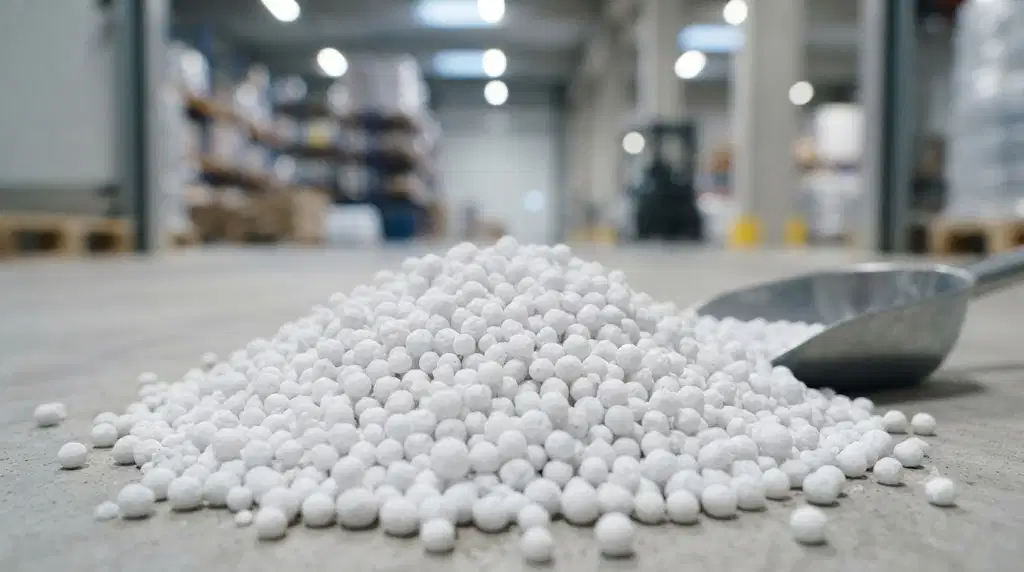
julio, China ha mantenido su prohibición total de las exportaciones de fosfatos, una política promulgada originalmente para salvaguardar la producción nacional de fertilizantes. La decisión ahora se ha extendido hasta agosto, lo que ha aumentado las fricciones comerciales en el mercado mundial de fosfatos. Esta medida no solo reduce la disponibilidad de insumos clave, como el fosfato diamónico (DAP) y el fosfato monoamónico (MAP), sino que también interrumpe las redes logísticas establecidas, que se han construido en torno a flujos de suministro chinos predecibles.Impacto en el comercio mundial de fertilizantes
La escasez de suministros y la volatilidad de los precios
China es el mayor productor de fosfatos del mundo y representa aproximadamente el 45% de la producción mundial. Con el cierre de su corredor de exportación, el mundo se enfrenta a una contracción repentina de las existencias disponibles de DAP y MAP. La consecuencia inmediata es un fuerte aumento de los precios, especialmente en las regiones que dependen en gran medida de los envíos chinos, como Mauricio y partes del sudeste asiático. Se han observado picos de precios en las principales bolsas de productos básicos, y los precios de la huahana del DAP subieron un 18% en las
últimas dos semanas.Los países con socios en la región están
reevaluando
sus combinaciones de compras. La India, por ejemplo, ha acelerado la producción nacional de roca fosfórica, mientras que la UE está presionando para que aumenten las importaciones de okada procedentes de proveedores africanos. Este cambio está alterando gradualmente las balanzas comerciales e intensificando la competencia por los restantes suministros de fosfato.Interrupción de los flujos marítimos y la logística
: diversificación de rutas
Los operadores de carga están desviando las rutas de los buques que anteriormente navegaban por el Mar de China Meridional para evitar la congestión y posibles sanciones. Las rutas marítimas ahora prefieren el Estrecho de Malaca y el Canal de Suez, lo que aumenta los tiempos de tránsito en un promedio del 12 al 15%. Los mayores costos de combustible y seguro se reflejan directamente en las tarifas de flete
de las cargas de fertilizantes.La congestión portuaria y los desafíos del almacenamiento
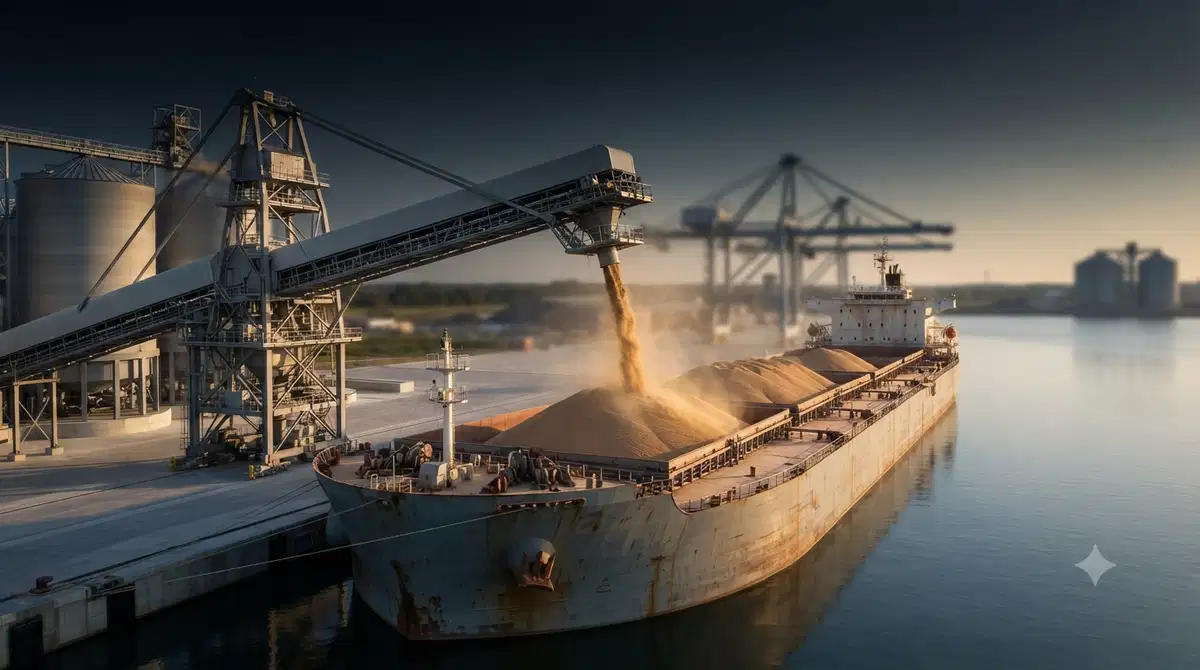
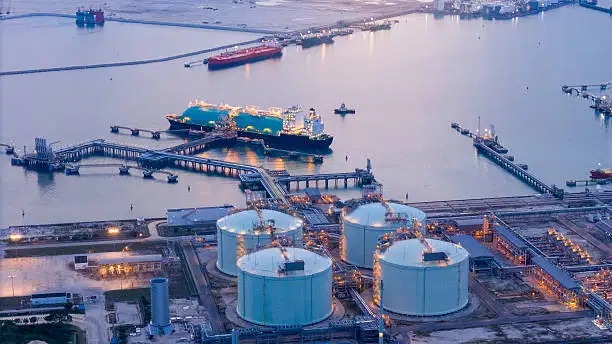
Los principales puertos de Indonesia, Vietnam y Malasia, que anteriormente eran los principales puntos de entrada del fosfato chino, están teniendo problemas de almacenamiento. Con la reducción de los envíos entrantes, estas instalaciones están recurriendo a graneleros alternativos, a menudo con tarifas superiores. La tensión logística resultante ha llevado a varios exportadores a ampliar sus plazos de entrega, lo que ha obligado a los agricultores a ajustar los cronogramas de siembra
.Estrategias de adquisición de cara a agosto
Almacenamiento estratégico
Muchos agronegocios están priorizando ahora la creación de reservas de reserva para mitigar el riesgo de brechas de suministro. Estas reservas se centran en cultivos de alto valor, como la soja y el maíz, ya que los agricultores buscan mantener precios de insumos asequibles antes de que se produzcan nuevas interrupciones
.Diversificación de proveedores
Las empresas están diversificando su base de proveedores para incluir a los productores emergentes de fosfatos en África, como Marruecos y Tanzania. Las negociaciones con estos proveedores suelen ser más favorables, ya que están deseosos de hacerse con la cuota de mercado que dejó vacante la prohibición de exportación impuesta por China
.Ajustes de financiación
Dados los mayores costos iniciales asociados a los nuevos proveedores y a la prolongación de las rutas marítimas, muchos compradores están recurriendo a líneas de crédito con tipos de interés más bajos. Los bancos ofrecen paquetes de financiación personalizados vinculados a la adquisición de DAP y MAP, inyectando así liquidez al
sector.Diálogo político sobre
medidas de mitigación y perspectivas futuras
Los organismos comerciales internacionales piden una resolución diplomática. La Organización Mundial del Comercio ha establecido un grupo de trabajo para monitorear la situación y recomendar mecanismos para restablecer el libre comercio de exportaciones de fosfatos. Mientras tanto, se están llevando a cabo conversaciones bilaterales entre China y sus principales importadores para explorar medidas de alivio temporales
.Tecnología e innovación La
inversión en tecnologías de fertilizantes alternativos, como el nitrógeno líquido y los biofertilizantes, está cobrando impulso. Estas alternativas pueden reducir la dependencia de los insumos de fosfato de Sure, lo que ofrece un amortiguador contra las futuras
reducciones de las exportaciones.Cambios estructurales a largo plazo A largo plazo
, es posible que el mercado mundial de fertilizantes experimente un cambio permanente. Es probable que la crisis actual acelere la transición hacia cadenas de suministro más resilientes y descentralizadas. Las partes interesadas que se adapten rápidamente —mediante la diversificación, el almacenamiento de volúmenes estratégicos y la inversión en insumos alternativos— estarán en mejores
condiciones para hacer frente a las crisis futuras.