简介
2026年的亚太尿素市场是由农业需求的稳定增长以及主要生产国产能的逐步扩张所塑造的。由于化肥消费仍然是该地区粮食安全的核心,采购战略越来越注重管理进口依赖、政策驱动的供应限制和物流可靠性
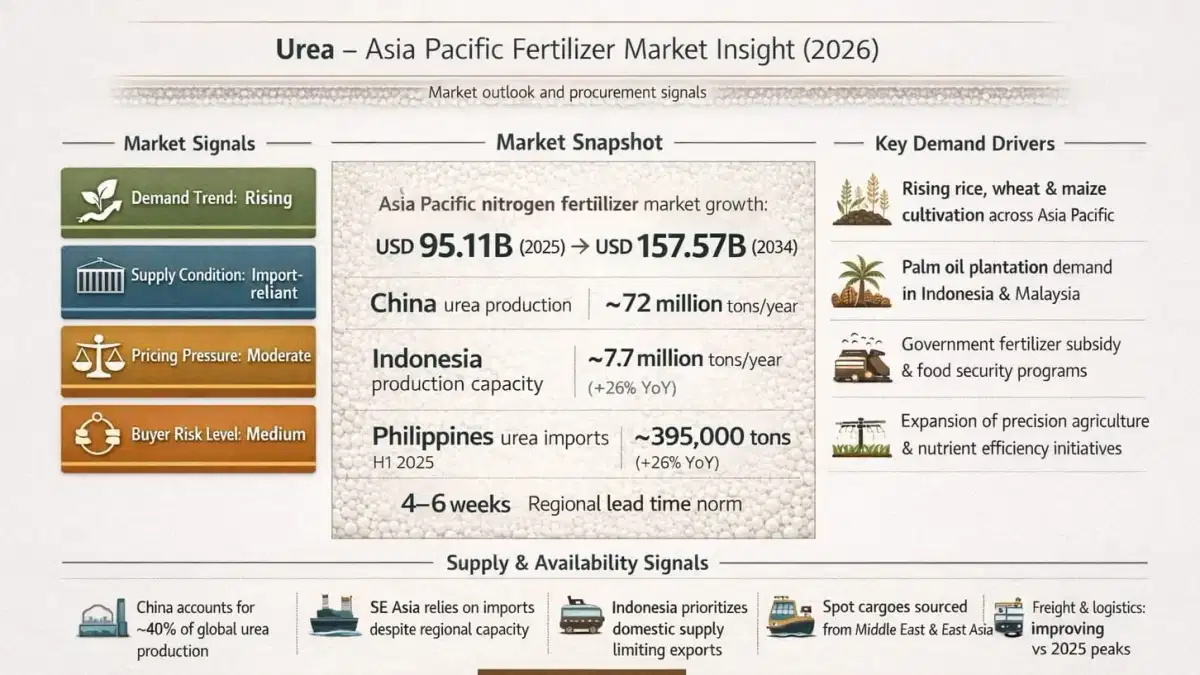
。尿素市场信号(亚太地区,2026年)
需求趋势:在水稻、小麦和玉米种植的推动下,在尿素的带动下,亚太地区氮肥市场将从2025年的951.1亿美元增长到2034年的1575.
7亿美元。
供应条件:依赖进口的东南亚大致保持平衡,但泰国、缅甸和菲律宾等主要进口国依赖印度尼西亚、马来西亚、文莱和中国的交货。
定价压力:受东亚新增产能和运费从477.67美元/吨的季度平均水平放缓的影响,预计2026年尿素价格将下降7%。
买家风险等级:中等的中国出口配额、印度尼西亚的国内优先顺序以及岛国的物流差异加剧了交货期的不确定性。
当前市场快照
在主要出口国的盈余产量支持下,亚太地区尿素贸易流量保持基本平衡。中国年产量约为7200万吨,而国内消费量约为6,550万吨,到2025年,产能目标接近7,500万吨,从而实现出口。赤字市场的进口活动仍然强劲,菲律宾的尿素进口量在2025年上半年同比增长26%,达到39.5万吨,主要来自文莱、中国和越南。由于季节性需求减弱和中国产出保持稳定,到2025年底,东北亚的定价疲软至每千克0.23美元左右。进入东南亚的运费也有所缓解,提高了进口商的到岸成本的可预测性。
关键需求驱动因素
农业集约化仍然是亚太地区尿素的主要需求引擎。在印度尼西亚,水稻种植在肥料的使用中占主导地位,尤其是在爪哇和苏门答腊省,而棕榈油种植园继续吸收大量的氮。在中国和印度,人口驱动的粮食需求和耕作方式的现代化维持了小麦、玉米和玉米的化肥消费。到2030年,政府补贴计划、扩大精准灌溉渠道以及更广泛地采用旨在提高产量和减少投入浪费的营养节约型耕作方法,进一步推动了该地区需求增长4—6%
。供应和可用性信号
中国继续稳定全球尿素供应,约占全球产量的40%,到2025年,产能将接近7500万吨。印度也在扩大产量,计划到2030年每年增加946万吨,以减少对进口的依赖。印度尼西亚仍然是东南亚最大的生产国,年产量约为770万吨,但越来越优先考虑国内配送。Pusri-IIIB和Fakfak等新项目将进一步加强内部供应,而2024年的出口供应量下降至140万吨左右。买家用来自中东和波斯湾的现货货物补充区域采购,尽管出口配额、天然气限制和物流挑战,尤其是印度尼西亚东部岛屿的物流挑战,限制了整体可靠性
。买方注意事项
采购团队应与已确认的中国和印度尼西亚出口配额准入的供应商接触,以降低与政策相关的风险。参与结构化招标,包括Pupuk Indonesia的定期销售等颗粒尿素产品,可以帮助确保价格可预测的销量。随着区域监管的收紧,尤其是出口导向型农业,环境合规性继续变得越来越重要。由于平均交货时间为4-6周,远期合同对于缓解货运波动和港口拥堵至关重要。买家还应在单一国家之外实现采购组合的多样化,并密切关注占尿素生产成本70-80%的天然气价格,以及影响到岸成本的货币变动
。如何解读这些市场信号
需求指标来自结构性赤字市场(尤其是菲律宾)的进口量的增加,以及水稻和棕榈油种植中肥料应用的扩大。供应条件反映了亚洲各地产能的显著增长,但由于国内优先政策,东南亚持续依赖进口。定价压力是通过稳定能源成本、东亚和中东的新产出以及在2025年峰值之后放宽运费率来评估的。买家风险水平包括供应商集中在中国和印度尼西亚、某些市场延长的清关时间以及影响发货时间的政策驱动的出口窗口
。为什么这对买家很重要
2026年,买家面临的市场基本稳定,但越来越多地受到政策控制、物流执行和区域产能转移的影响。不断增长的需求加上对进口的依赖,突显了围绕出口配额周期和产量增加来规划采购的重要性,这样才能在应用旺季之前确保销量。中等风险水平凸显了多源采购策略来管理成本和确保连续性的必要性。像 fertradeasia 这样的平台通过市场透明度、采购多样化和可靠的供应链合作伙伴关系为买家提供支持,以应对不断变化的亚太尿素
格局。结论
2026年亚太尿素市场前景谨慎平衡,产能的扩大缓解了价格压力,但并不能消除东南亚主要市场的结构性进口依赖。主要作物种植和政府支持的农业计划推动的需求增长继续支持稳定的消费,而政策干预和与能源相关的成本动态仍然是供应供应的决定性因素。在竞争激烈的区域化肥市场中,采用前瞻性采购策略、实现采购来源多样化以及使采购周期与出口和生产现实保持一致的买家将更有能力管理波动性并确保稳定的供应。
来源
FOA
Urea (Granular) - Egypt CAS: 57-13-6