导言
在亚太地区加速向有机和可持续农业转变的支持下,到2026年,用于肥料应用的鱼粉采购势头继续增强。作为一种提供氮、磷和微量矿物质的富含营养的有机原料,鱼粉越来越多地被定位为合成肥料的替代品或补充剂。但是,采购战略仍然由对拉丁美洲生产商的进口依赖、季节性供应模式和收紧的可持续性标准所决定。
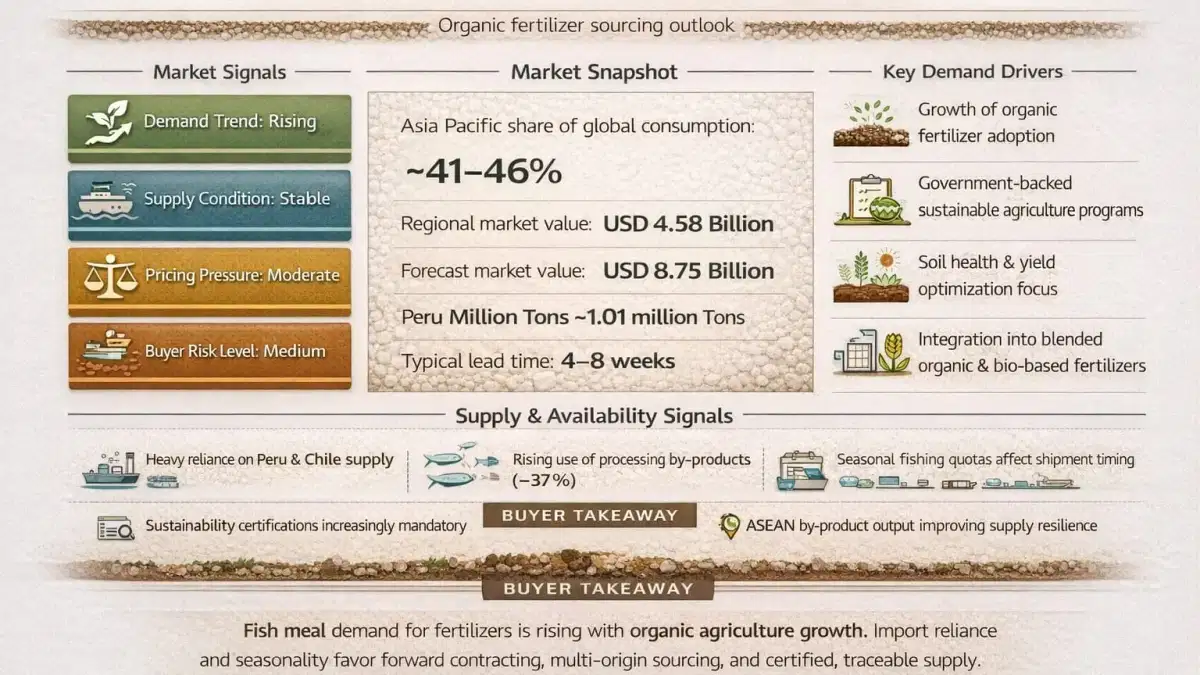
鱼粉的市场信号(亚太地区,2026 年)
需求趋势:上升
在印度和日本有机农业举措的支持下,化肥板块到2034年将以7.23%的复合年增长率增长
供应条件:依赖进口
亚太地区从秘鲁和智利大量进口,中国在2024年进口了77.1万吨(占秘鲁出口的90%)
定价压力:适中
尽管稳定的贸易复苏缓和了极端情况,但原材料波动和高加工成本仍然存在。
买家风险等级:中等
拉丁美洲的供应商集中和季节性生鱼的供应加剧了交货期的脆弱性。
当前市场快照
亚太地区约占全球鱼粉消费量的41-46%,2025年该地区的市场价值为45.8亿美元,预计到2034年将达到87.5亿美元。2024年,贸易量强劲反弹,对亚洲的出口增长了11%,这反映了水产养殖和化肥行业的新拉动。秘鲁在2024年出口了约101万吨,巩固了其作为主要供应国的作用,而智利仍然是重要的次要来源。随着能源和运费的正常化,定价稳定性得到改善,这为寻求可追溯的、一致的投入的化肥制造商的采购计划提供了支持
。关键需求驱动因素
有机肥料采用率的增长是亚太地区鱼粉的主要需求驱动力。在印度,国家有机农业项目等计划补贴合成肥料的生物基替代品,加快了旁遮普邦和马哈拉施特拉邦等主要农业地区的采用。日本的生态农业促进计划同样支持在减少环境影响的同时提高产量的环保配方。在整个东南亚,日益增长的粮食安全问题和人口增长为可持续农业举措提供了支持,预计到2033年,化肥需求的复合年增长率将达到6.5%,鱼粉越来越多地融入到有机和混合配
方中。供应和可用性
尽管中国、越南、印度尼西亚和泰国通过水产养殖副产品进行国内生产,但该地区总产量的40%以上仍依赖秘鲁和智利。在泰国先进的鱼类养殖和加工基础设施的带动下,东盟鱼粉产量将以7.3%的复合年增长率增长,到2035年达到16.9亿美元。值得注意的是,现在全球约有37%的鱼粉产量来自加工残留物,这缓解了野生捕获物供应的压力,支持了可持续发展目标。但是,中上层鱼类配额、天气中断和认证要求继续影响供应和
装运时间。买家注意事项
采购团队越来越多地优先考虑拥有强大可追溯系统和可持续性认证(例如MSC和ASC)的供应商,以满足监管和出口市场的要求。交货时间通常在 4 到 8 周之间,在淡季捕鱼期间会延长,因此多产地采购对于管理与配额相关的中断至关重要。定价风险仍然与运费和生鱼上岸量挂钩,有利于按明确的质量参数(例如蛋白质含量和重金属阈值)签订化肥等数量的远期合约。随着亚太市场的有机肥料标准收紧,合规性筛选至关重要。
如何解释这些市场信号 d
需求指标反映了化肥进口的增加和有机产量的增长,这得益于亚太地区占全球鱼粉消费量41.15%的份额。供应条件突出表明,由于高度依赖秘鲁和智利,国内产能有限,容易受到气候和监管中断的影响。定价压力源于加工强度和物流成本,但受到贸易流改善和副产品使用增加的缓和。买方风险在供应商高度集中度与改善可持续发展框架和区域多元化努力之间取得平衡。
为什么这对买家很重要
对于化肥生产商和分销商而言,在进口依赖的情况下鱼粉需求的增加凸显了使采购与捕捞季节保持一致的重要性,捕捞季节通常在第一季度和第三季度达到峰值。适度的定价条件支持远期合约策略,但面临配额变化和与天气相关的供应冲击需要多元化的采购和库存缓冲。整合可持续发展认证供应商和替代副产品来源的买家更有能力确保连续性和监管合规
性。结论
2026年的亚太鱼粉市场为化肥购买者提供了一个以增长为导向但具有风险意识的环境,其定义是有机农业需求的增加和对拉丁美洲生产商的持续进口依赖。尽管定价仍大致可控,贸易流也趋于稳定,但季节性供应限制、供应商集中度和可持续性要求继续影响采购战略。采用多产地采购、获得与捕捞周期一致的远期合同,并优先考虑可追溯的认证供应的买家将最有能力管理中等风险,同时利用该地区扩大有机肥料的机会
。