相关洞察
中国的磷酸盐出口暂停将贸易摩擦延长至8月
中国持续的磷酸盐出口禁令使全球化肥市场陷入不确定性,收紧了DAP和MAP的供应,重塑了运输路线,并迫使买家重新考虑采购策略。连锁反应凸显了农业投入供应链的脆弱性。
霍尔木兹过境数据:第四批沙特磷酸盐货物通关
探索第四批沙特磷酸盐货物成功过境霍尔木兹海峡对该地区航运条件和化肥供应连续性的启示。
随着补贴规则使买家远离NPK,欧洲的UAN需求激增
随着新的补贴政策使种植者偏离传统的氮磷钾混合物,欧洲的化肥市场目睹了UAN化肥需求的急剧上升。这种转变正在重塑采购战略和区域供应链,对农用化学品产生重大影响。本文探讨了UAN在非洲大陆的驱动因素、影响和未来前景。
中国的尿素出口限制:8月解除情景和全球市场影响
预计中国放松尿素出口限制可能会在2026年第三季度对全球化肥市场产生重大影响。化肥买家应仔细评估采购时机,因为额外供应可能会重塑国际定价。
2026 年氨供应恢复:印度买家为何失去谈判杠杆作用
2026 年第三季度的氨供应量正在反弹,将权力转移回卖方。曾经在磷酸定价中占据主导地位的印度买家现在面临更紧缩的利润率和更小的议价空间。了解供应动态如何重塑化肥采购策略。
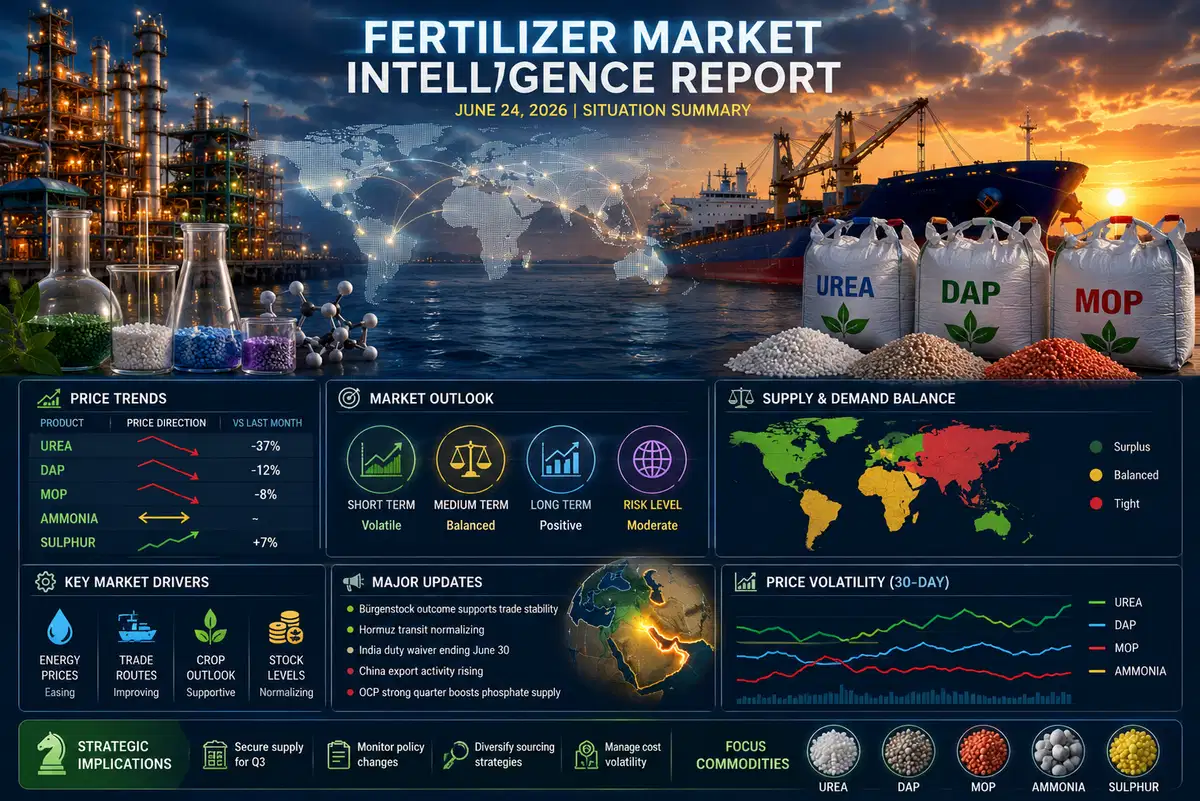
化肥市场情报报告:2026年6月24日情况摘要
在经历了数月的混乱之后,全球化肥市场趋于稳定,但2026年6月仍然是关键的采购窗口。尿素价格下跌36%,氨气出口可能在7月重启,化肥买家必须应对供应复苏、政策截止日期和定价不确定性。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。