相关洞察

潮流变化:后霍尔木兹时代的领先农用化学品供应商
霍尔木兹危机重塑了全球化肥流动,加速了北美、印度和中国的增长。本文探讨了顶级农用化学品供应商、他们的市场份额以及尿素、磷酸盐和钾肥分销的新兴趋势。
除草剂、农药和中国出口限制:2025-2026 年供应链重写
中国收紧对除草剂、农药和主要肥料的出口管制,使全球农用化学品供应链陷入困境。买家正在分散供应商,增加库存,并重新考虑采购策略。这种转变正在重塑该行业的风险状况和贸易模式。
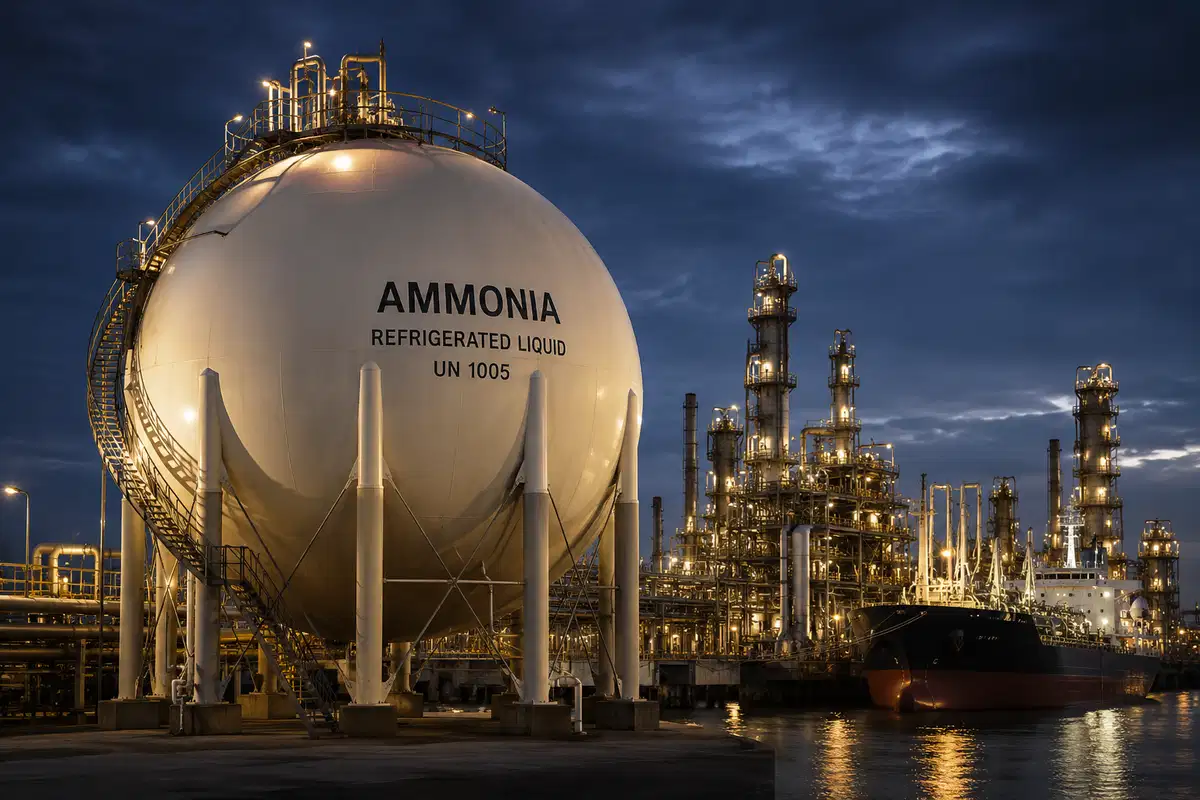
随着伊朗停产扩大全球供应赤字,氨市场危机加深
伊朗氨生产的停止以及QatareNergy的不可抗力加剧了全球氮肥市场的压力。采购团队现在面临价格上涨、供应受限,以及在中东以外地区实现采购策略多样化的需求日益增长。
2026年的钾肥市场:白俄罗斯和俄罗斯的出口有助于稳定全球化肥供应
尽管氮肥和磷肥在2026年经历了严重的波动,但钾肥市场一直保持相对稳定。尽管全球化肥贸易出现了更广泛的干扰,但白俄罗斯、俄罗斯、加拿大和老挝的出口增长仍有助于建立供应缓冲区
2027年肯尼亚化工市场展望:探索蒙巴萨港口动态
肯尼亚的蒙巴萨港仍然是东非化工贸易的关键,散装肥料、聚氯乙烯、纯碱和特种化学品流入东非共同体。2026年的供应冲击和价格波动凸显了战略采购和对冲的需求。本文探讨了进口商和制造商的市场趋势、挑战和最佳实践。
驾驭化学品库存周期:在动荡的2026年市场中从去库存到补货
化学品库存周期决定了价格波动和供应链决策。2026年,霍尔木兹危机颠覆了甲醇、尿素和聚乙烯的典型去库存再库存循环,而碳酸锂则面临投机性储存。掌握产品在周期中的位置对于精明的采购至关重要。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。