导言
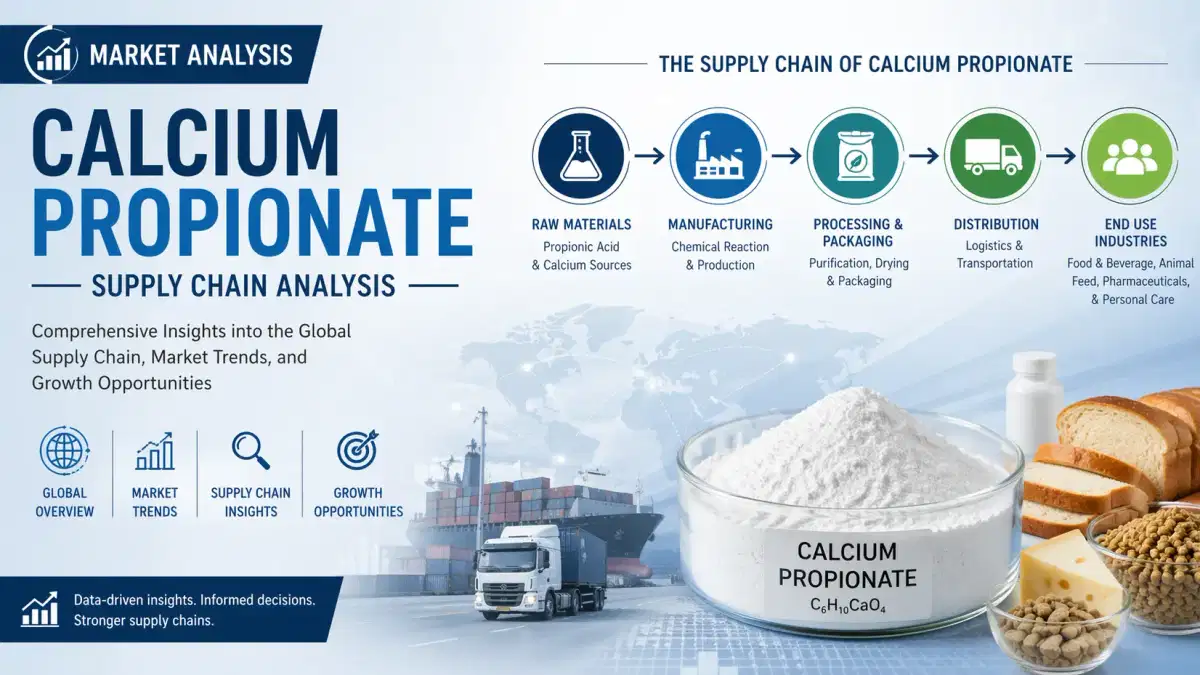
磷酸钙是肥料、动物营养、食品和工业配方中使用的关键平台化学品,在 2026 年仍然是全球供应链的核心。市场动态越来越多地受到资源限制、能源成本和物流效率低下的影响,而不仅仅是需求。随着下游行业的规模,利益相关者正在优先考虑结构紧张的价值链中的安全采购和成本稳定性
。上游原材料采购和磷岩依赖
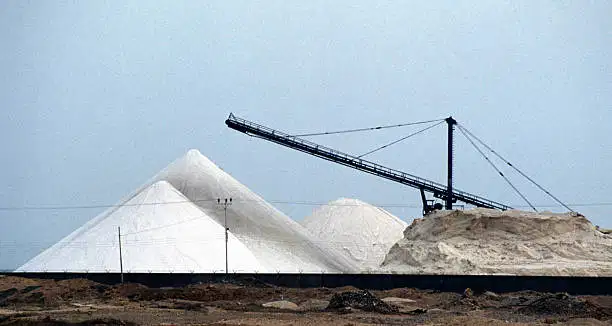
全球磷酸钙供应以磷酸盐岩生产为基础,主要集中在中国、摩洛哥和美国。2026年,有效产出支持约 920万吨衍生品,尽管监管紧缩和资源民族主义限制了扩张。价格已稳定在每吨950美元至1,250美元的区间内,而该行业的复合年增长率为 5.8%,反映了稳定的
农业需求。制造转化率和产能集中
磷酸盐岩石转化为磷酸钙仍然是能源密集型且集中在区域内,亚洲占全球产能的一半以上。年产量接近 870万吨,但由于酸化和能量波动,持续损失6-8%。硫酸成本的上涨继续给利润带来压力,促使人们对综合生产中心和长期原料安全战略的投资
。全球物流走廊和贸易限制
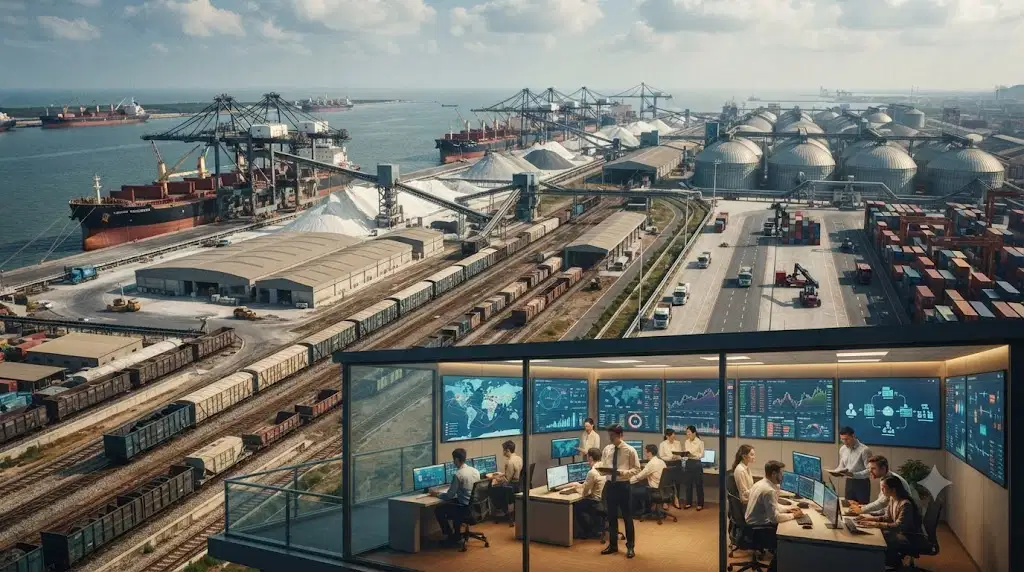
物流仍然是关键制约因素,运费波动使交付成本增加了 60至110美元/吨。由于港口拥堵和对矿物衍生物的海关检查更加严格,亚欧和跨太平洋航线面临更长的交货时间。平均发货延迟时间为 10-15 天,这促使买家采用区域库存和双重采购策略来
降低供应中断风险。来自饲料、食品和工业领域的需求拉动
需求由动物饲料行业主导,占消费量的60%以上,而食品级和药品应用稳步增长。全球需求支持 5.8%的复合年增长率,特种等级高达1,400美元/吨。蛋白质消费量的增加和强化食品的趋势正在加强多元化下游行业的长期稳定性
。结论
磷酸钙继续作为连接农业、营养和工业系统的基础化学平台。现在,供应链的弹性取决于采购、制造和物流的整合,而不仅仅是价格。公司越来越多地寻求能够确保连续性和全球影响力的合作伙伴。在这种情况下,Tradeasia International通过其建立的采购网络、技术支持和协调的供应解决方案提供价值,帮助买家应对波动,同时保持可靠的国际市场准入
。来源