导言
聚磷酸铵(APP)已成为农业、阻燃剂和工业应用的基石材料,将其定位为全球供应链中的战略商品。预计到2035年,市场估值将超过数十亿美元,并稳步增长超过6%的复合年增长率,APP与食品安全、建筑安全和先进制造生态系统的联系越来越紧
密。从上游磷酸盐开采到肥料和涂料的下游分销,APP供应链正在经历转型。
全球供应链结构和主要生产商
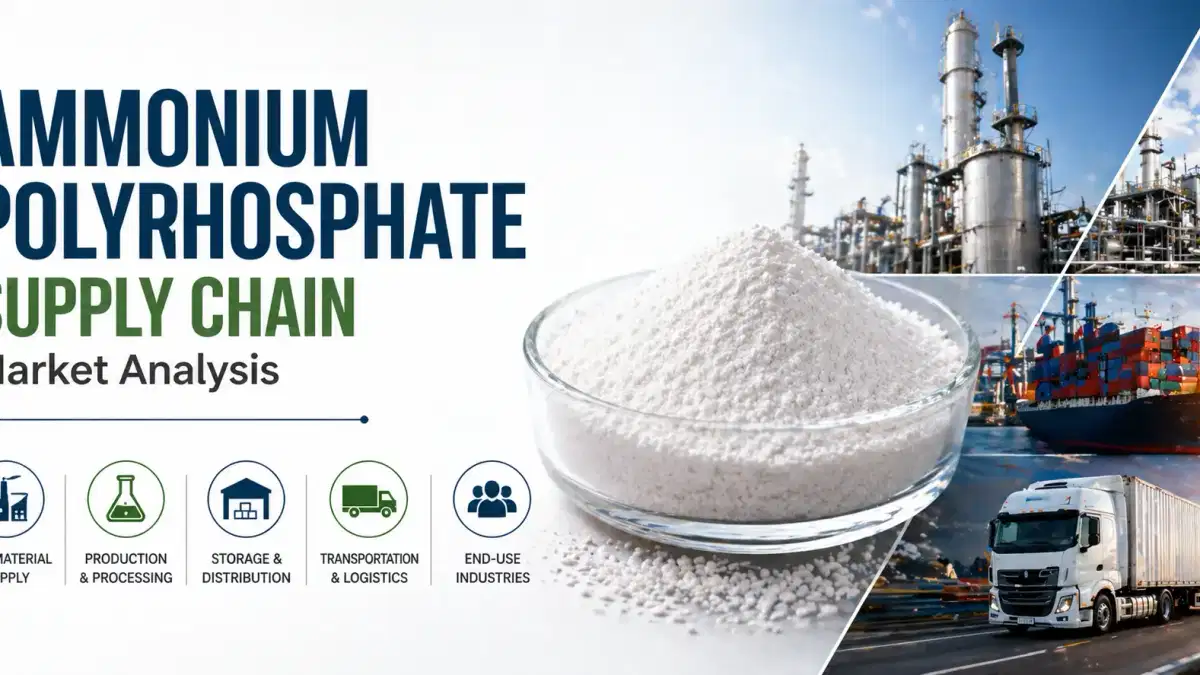
聚磷酸铵供应链是垂直整合的,从磷酸盐岩开采和氨合成开始,然后过渡到化学加工和分销。相对集中的全球生产商群体主导供应,主要化工公司和化肥巨头控制着生产能力和国际贸易流动
。北美目前的市场份额处于领先地位,而由于工业化和农业需求,亚太地区正在迅速扩张。磷酸盐行业的整合进一步加强了对供应商的控制,使全球分销网络更加协调,分散的中间商也减少了
。整个农业和工业的需求驱动因素
APP需求主要集中在农业,约占总消费量的60%以上,这得益于其通过液体肥料输送磷营养素的效率。由于提高了养分吸收率和减少了环境浪费,精准农业和施肥系统的兴起加速了其采用
。同时,建筑、汽车和电子行业使用的阻燃材料的工业需求正在扩大。随着非卤化消防安全材料获得监管机构的青睐,APP正成为可持续建筑解决方案的首选添加剂。
这种双重需求结构创造了多元化但相互依存的供应链,平衡了季节性农业周期和稳定的工业消费。
定价动态和物流压力
APP市场的定价在很大程度上受到原材料成本(尤其是氨和磷酸)以及货运和物流条件的影响。2025年,价格表现出适度的波动,尽管地区出现混乱,但库存水平和进口流量仍稳定了全球市场
。供应链瓶颈,例如港口拥堵、集装箱短缺和主要出口国的维护停工,定期增加到岸成本。运费和全球运输效率低下仍然是关键变量,尤其是散装化学品运输
。此外,库存积累和季节性需求之间的平衡在短期价格变动中起着决定性作用,这使得供应链的可见性对于采购战略至关重要。
风险、监管和供应链弹性
从环境和监管角度来看,APP供应链面临越来越多的审查。对磷流的担忧和欧洲等地区更严格的农业法规可能会影响化肥需求模式和生产
合规要求。在工业方面,来自替代阻燃化学品的竞争以及湿度敏感性等技术限制带来了额外的挑战。但是,创新,尤其是封装技术方面的创新,正在帮助克服这些
障碍,扩大应用范围。地缘政治因素、供应集中和区域对进口的依赖进一步凸显了多元化采购战略和弹性物流框架的必要性。随着全球需求的加剧,供应链优化仍将是利益相关者的重中之重。
结论
受农业需求、工业创新和物流复杂性的影响,聚磷酸铵供应链市场正在发展成为全球化工行业中高度战略性的细分市场。随着各公司应对定价波动、监管压力和需求中心的变化,可靠的采购和综合供应解决方案的重要性持续增长。
在这种动态环境中,Tradeasia International是值得信赖的全球合作伙伴,提供稳定的供应、市场情报和量身定制的化学品分销解决方案。凭借强大的国际网络和对质量的承诺,Tradeasia支持企业确保稳定的聚磷酸铵供应链,同时适应未来的
市场挑战。资料来源
- https://www.foodadditivesasia.com/market-insights/ammonium-polyphosphate-market-outlook-2030
- https://www.chemanalyst.com/Pricing-data/ammonium-polyphosphate-1690