相关洞察
《全球化肥观察》:五个市场变化重塑了2026—2029年的采购决策

2026年化学品价格逆转:为什么在霍尔木兹重新开放之前化肥价格下跌
2026年初,在霍尔木兹危机期间,全球化工市场的价格急剧上涨,直到4月才扭转了方向,甚至在航道完全重新开放之前。本文剖析了恐慌引发的激增、引发下跌的因素以及可以帮助买家缓解波动性的采购情报经验教训。

2026 年氨供应恢复:印度买家为何失去谈判杠杆作用
2026 年第三季度的氨供应量正在反弹,将权力转移回卖方。曾经在磷酸定价中占据主导地位的印度买家现在面临更紧缩的利润率和更小的议价空间。了解供应动态如何重塑化肥采购策略。
Urea 2026:海湾供应复苏和购买机会
随着海湾出口回升至战前水平的75%,2026年的尿素价格有望反弹。这种转变重塑了南半球的需求,为化肥进口商提供了新的购买窗口。TradeAsia追踪沙特基础工业公司和QAFCO尿素的最新市场动态。
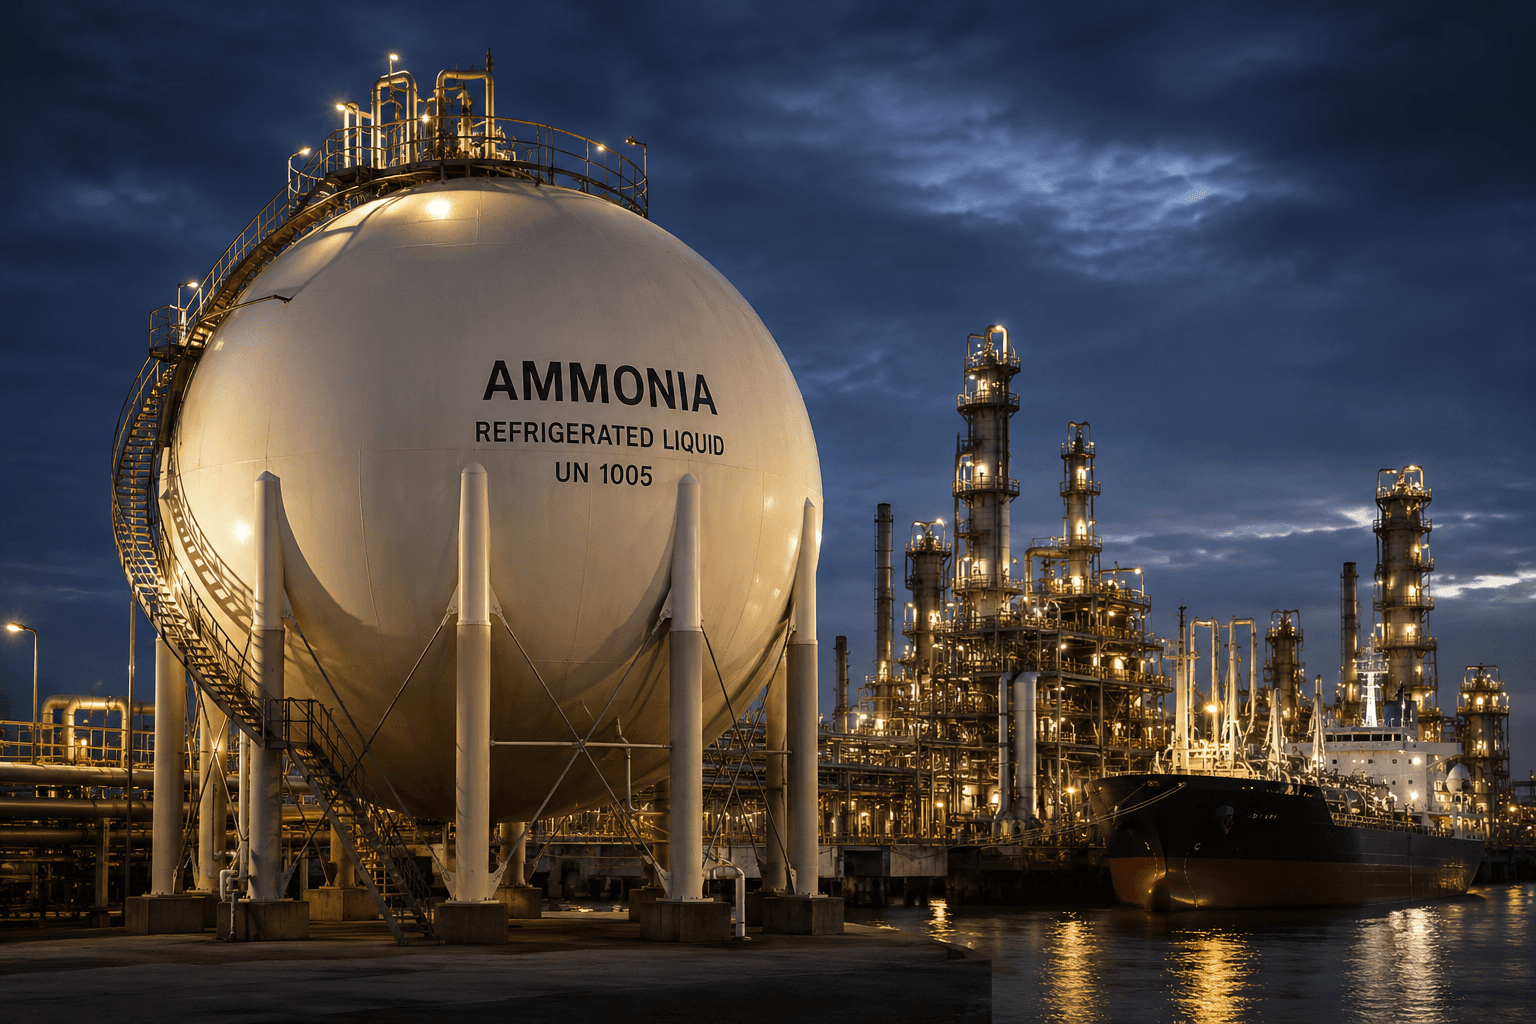
随着伊朗停产扩大全球供应赤字,氨市场危机加深
伊朗氨生产的停止以及QatareNergy的不可抗力加剧了全球氮肥市场的压力。采购团队现在面临价格上涨、供应受限,以及在中东以外地区实现采购策略多样化的需求日益增长。
化肥贸易情报:采购团队应如何在 2026 年第三季度重新定价和重新合同
随着尿素价格下跌37%,DAP价格修正以及霍尔木兹供应开始恢复,化肥买家面临着关键的2026年第三季度收缩窗口。现在,采购决策取决于航运复苏、中国的出口政策和印度的关税决定。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。