相关洞察
中国2025年的出口限制仍贯穿2026年的化肥物流
中国2025年初的出口限制措施正在重塑2026年的全球化肥流量,迫使托运人重新考虑路线、采购和库存。连锁反应触及供应链的每个角落,从非洲农场到欧洲港口。
硫磺供应恢复:海湾炼油厂副产品和离线时全球45%的份额
由于海湾炼油厂副产品出口连续几个月暴跌,霍尔木兹危机中断了全球近45%的硫供应。随着船舶运输的改善,硫磺和硫酸买家可能终于在2026年最被忽视的供应链中断之一之后,在8月份看到首次有意义的成本减免。
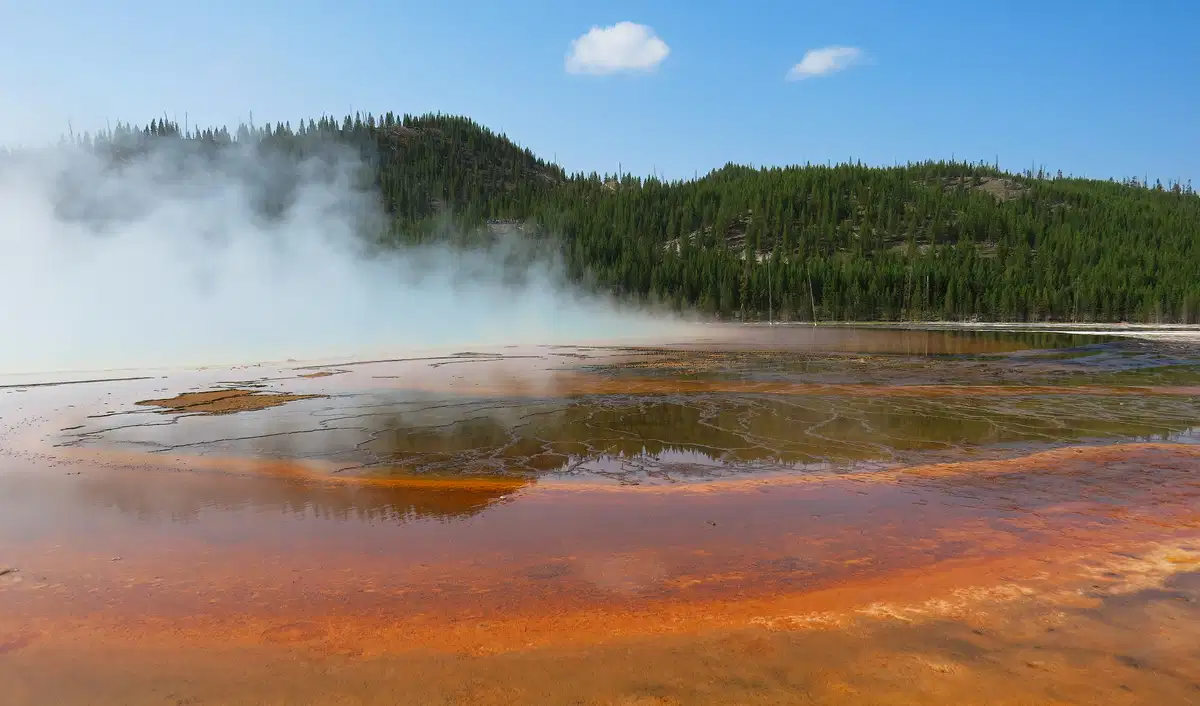
硫中断:海湾地区连续124天下线45%的份额以及重启经济学
逐步重启海湾硫磺出口预计将改善全球硫的供应并缓解硫酸市场的紧张局势。化肥、矿业和电池制造商应为2026年第三季度改善供应条件做好准备。
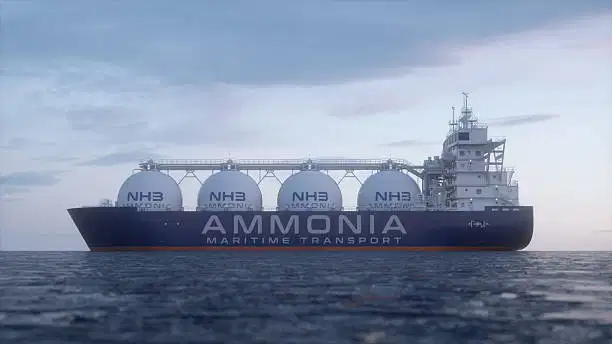
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
2026年的钾肥市场:白俄罗斯和俄罗斯的出口有助于稳定全球化肥供应
尽管氮肥和磷肥在2026年经历了严重的波动,但钾肥市场一直保持相对稳定。尽管全球化肥贸易出现了更广泛的干扰,但白俄罗斯、俄罗斯、加拿大和老挝的出口增长仍有助于建立供应缓冲区
硫酸铵:重组压力下的钢铁行业副产品供应
由于欧洲钢铁行业的重组减少了副产品产量,而贸易限制限制了中国的进口,硫酸铵的供应正在紧缩。随着全球供应压力的增加,亚洲的化肥买家正面临不断上涨的采购成本。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。