相关洞察
随着补贴规则使买家远离NPK,欧洲的UAN需求激增
随着新的补贴政策使种植者偏离传统的氮磷钾混合物,欧洲的化肥市场目睹了UAN化肥需求的急剧上升。这种转变正在重塑采购战略和区域供应链,对农用化学品产生重大影响。本文探讨了UAN在非洲大陆的驱动因素、影响和未来前景。
硫磺供应恢复:海湾炼油厂副产品和离线时全球45%的份额
由于海湾炼油厂副产品出口连续几个月暴跌,霍尔木兹危机中断了全球近45%的硫供应。随着船舶运输的改善,硫磺和硫酸买家可能终于在2026年最被忽视的供应链中断之一之后,在8月份看到首次有意义的成本减免。
澳大利亚国家观察:南半球季前化学品采购窗口打开
随着全球物流的改善、运费的降低和化学品供应条件的改善,澳大利亚进入了关键的季前农产品采购期。对于化肥和农用化学品的买家来说,7月是春季播种开始前最重要的购买月份。

2026 年氨供应恢复:印度买家为何失去谈判杠杆作用
2026 年第三季度的氨供应量正在反弹,将权力转移回卖方。曾经在磷酸定价中占据主导地位的印度买家现在面临更紧缩的利润率和更小的议价空间。了解供应动态如何重塑化肥采购策略。
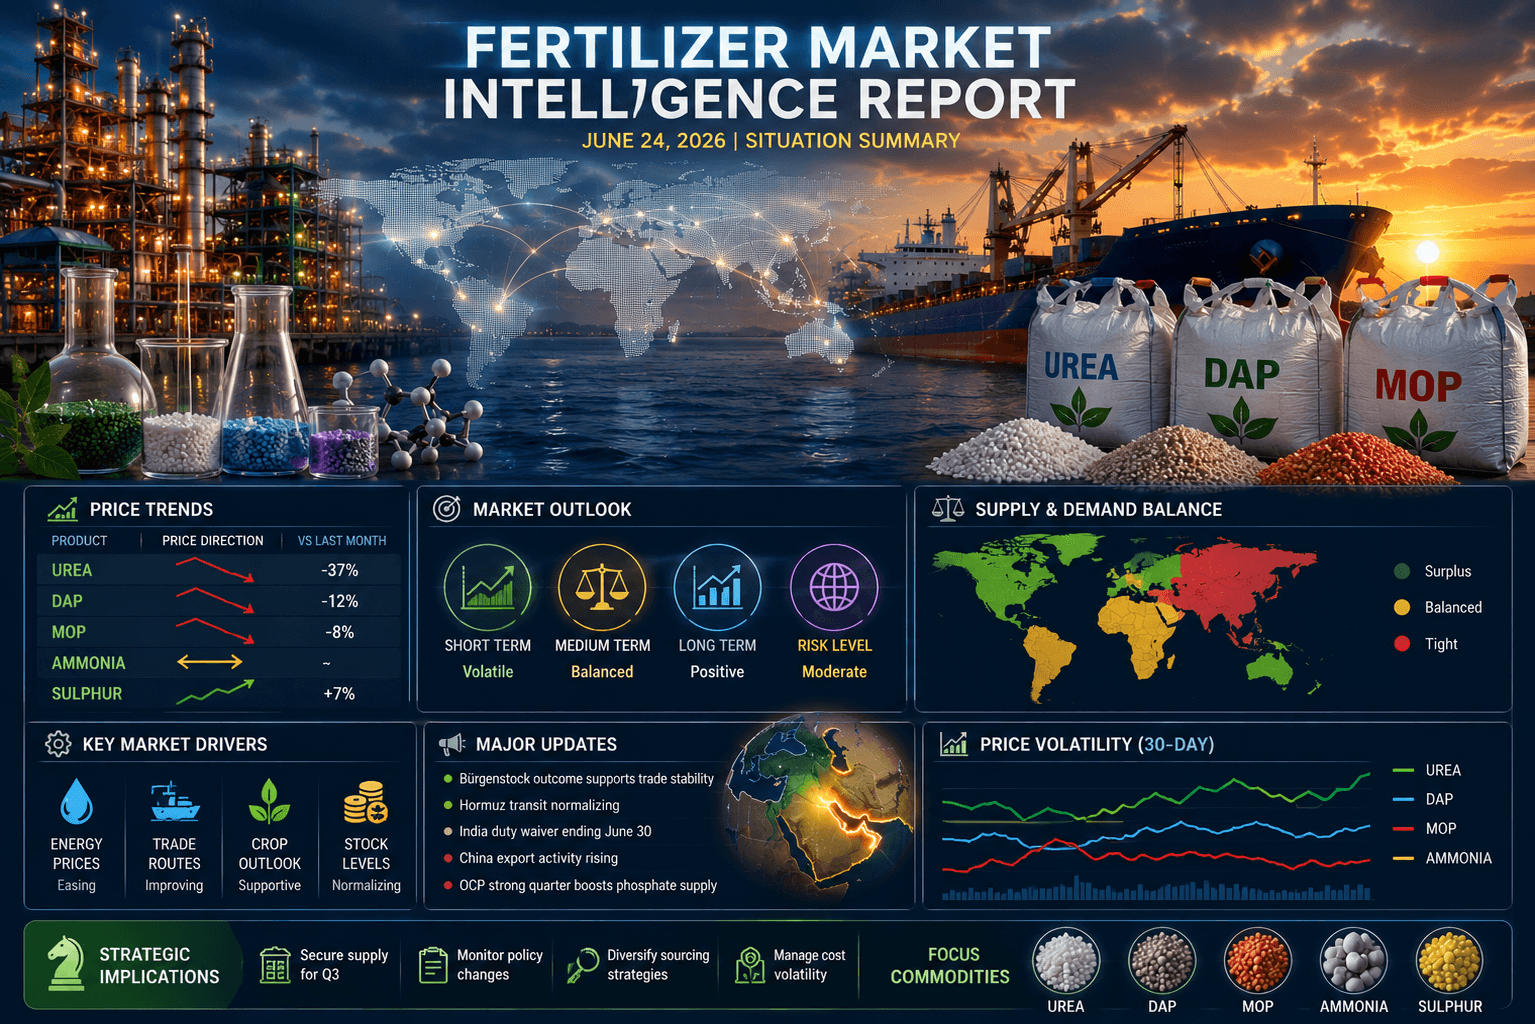
化肥市场情报报告:2026年6月24日情况摘要
在经历了数月的混乱之后,全球化肥市场趋于稳定,但2026年6月仍然是关键的采购窗口。尿素价格下跌36%,氨气出口可能在7月重启,化肥买家必须应对供应复苏、政策截止日期和定价不确定性。

磷肥:摩洛哥OCP创纪录的季度及其对7月份DAP定价的意义
由于海湾化肥出口仍然受到限制,摩洛哥OCP已成为2026年的主要磷酸盐供应国。随着7月招标结果的临近,买方应为OCP做好准备,为第三季度合同谈判设定全球DAP定价基准。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。