相关洞察
Urea 2026:海湾供应复苏和购买机会
随着海湾出口回升至战前水平的75%,2026年的尿素价格有望反弹。这种转变重塑了南半球的需求,为化肥进口商提供了新的购买窗口。TradeAsia追踪沙特基础工业公司和QAFCO尿素的最新市场动态。
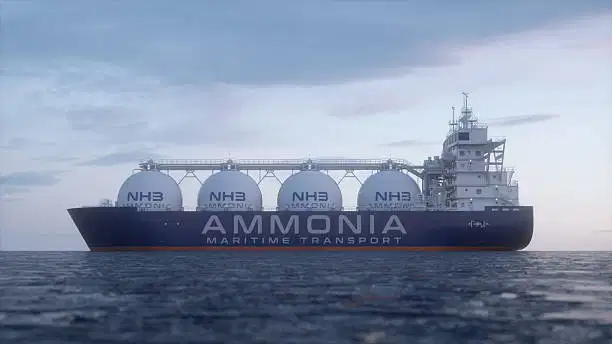
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
磷肥:摩洛哥OCP创纪录的季度及其对7月份DAP定价的意义
由于海湾化肥出口仍然受到限制,摩洛哥OCP已成为2026年的主要磷酸盐供应国。随着7月招标结果的临近,买方应为OCP做好准备,为第三季度合同谈判设定全球DAP定价基准。
尿素价格为359美元/吨并下跌:霍尔木兹之后的谅解备忘录对氮气市场意味着什么?
霍尔木兹谅解备忘录签署后,尿素价格大幅下跌,尽管供应复苏面临持续挑战,但仍为化肥买家创造了潜在的购买机会。
霍尔木兹后硫的供应:化肥和农用化学品行业
受海湾炼油厂产量暴跌的推动,硫磺价格从2026年1月到4月翻了一番
2026年硫酸市场展望:硫磺供应恢复可能会缓解价格
随着霍尔木兹中断后中东硫供应的改善,预计硫酸市场的供应条件将发生变化。化肥和矿业买家应在2026年下半年之前监测硫的回收率、能源趋势和价格走势。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。