Introducción
El mercado de urea de Asia Pacífico en 2026 se caracterizará por el crecimiento constante de la demanda agrícola junto con la expansión gradual de la capacidad en los principales países productores. Las estrategias de adquisición se centran cada vez más en gestionar la dependencia de las importaciones, las restricciones de suministro impulsadas por las políticas y la confiabilidad logística, ya que el consumo de fertilizantes sigue siendo fundamental para la seguridad alimentaria en la región
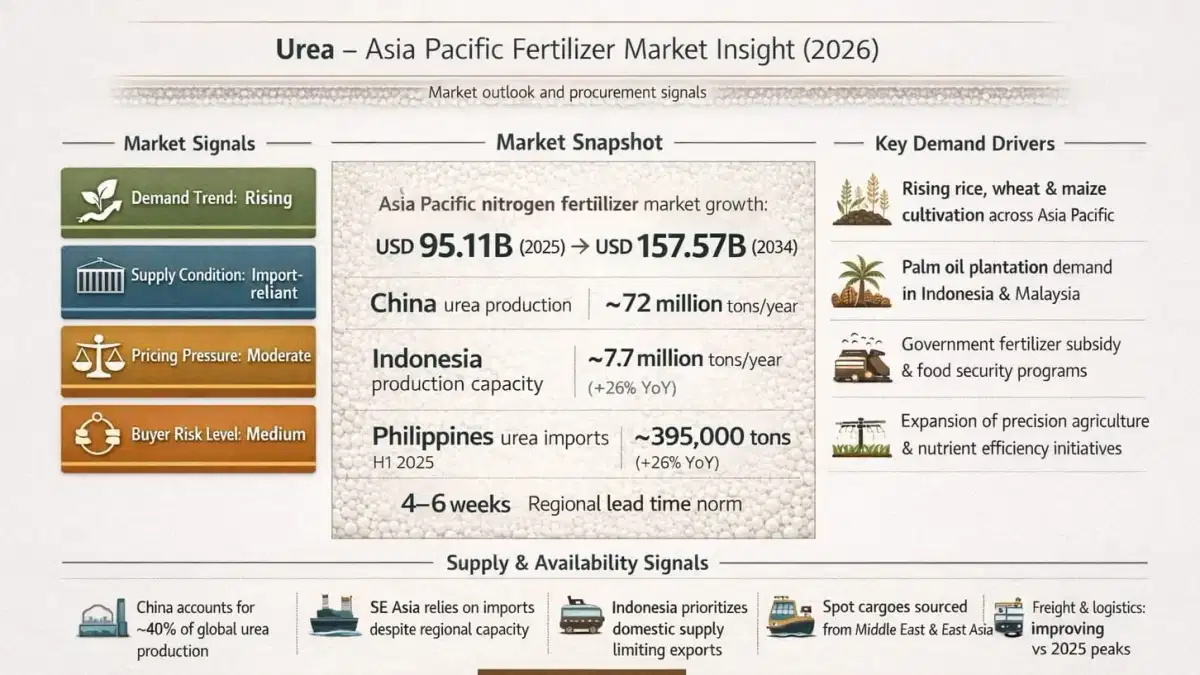
.Señales del mercado sobre la urea (Asia-Pacífico, 2026)
Tendencia de la demanda: el mercado creciente de fertilizantes nitrogenados de Asia Pacífico, liderado por la urea, prevé un crecimiento de 95 110 millones de dólares en 2025 a 157 570 millones de dólares en 2034, impulsado por los cultivos de arroz, trigo
y maíz.
Situación de la oferta: el sudeste asiático, que depende de las importaciones, se mantiene más o menos equilibrado, pero importantes importadores como Tailandia, Myanmar y Filipinas dependen de las entregas de Indonesia, Malasia, Brunei y China.
Presión sobre los precios: se espera que los precios moderados de la urea caigan un 7% en 2026 tras el endurecimiento de 2025, debido a la nueva capacidad de Asia Oriental y a la reducción del flete con respecto a la media trimestral de 477,67 USD por tonelada.
Nivel de riesgo para el comprador: las cuotas de exportación chinas medias, la priorización nacional en Indonesia y la variabilidad logística en los países insulares aumentan la incertidumbre sobre los plazos de entrega.
Panorama actual del mercado
Losflujos comerciales de urea en Asia Pacífico se mantienen en general equilibrados, respaldados por el superávit de producción en los principales países exportadores. China produce aproximadamente 72 millones de toneladas al año, frente a un consumo interno de alrededor de 65,5 millones de toneladas, lo que permite la exportación, ya que los objetivos de capacidad se acercan a los 75 millones de toneladas para 2025. La actividad de importación se mantiene fuerte en los mercados deficitarios, y las importaciones de urea de Filipinas aumentaron un 26% interanual hasta alcanzar las 395.000 toneladas en el primer semestre de 2025, procedentes principalmente de Brunei, China y Vietnam. Los precios se moderaron hacia finales de 2025 y se situaron en torno a los 0,23 USD por kilogramo en el noreste de Asia, debido a que la demanda se debilitó estacionalmente y la producción china se mantuvo estable. Los costos de flete en el sudeste asiático también disminuyeron, lo que mejoró la previsibilidad de los costos en desembarque para
los importadores.Principales impulsores de la demanda La
intensificación agrícola sigue siendo el principal motor de la demanda de urea en Asia Pacífico. En Indonesia, el cultivo de arroz domina el uso de fertilizantes, especialmente en Java y Sumatra, mientras que las plantaciones de aceite de palma siguen absorbiendo importantes volúmenes de nitrógeno. En China e India, la demanda de alimentos impulsada por la población y la modernización de las prácticas agrícolas mantienen el consumo de fertilizantes para el trigo, el maíz y el maíz. El crecimiento de la demanda regional, del 4 al 6% hasta 2030, se ve reforzado aún más por los programas de subsidios gubernamentales, la ampliación del acceso al riego de precisión y la adopción más amplia de métodos agrícolas eficientes en cuanto a nutrientes destinados a mejorar los rendimientos
y reducir el desperdicio de insumos.Señales de suministro y disponibilidad
China sigue afianzando el suministro mundial de urea, pues representará aproximadamente el 40% de la producción mundial, con una capacidad cercana a los 75 millones de toneladas en 2025. La India también está aumentando su producción, con 9,46 millones de toneladas adicionales por año previstas hasta 2030 para reducir la dependencia de las importaciones. Indonesia sigue siendo el mayor productor del sudeste asiático, con aproximadamente 7,7 millones de toneladas al año, pero cada vez da más prioridad a la distribución nacional. Nuevos proyectos, como Pusri-IIIb y Fakfak, fortalecerán aún más el suministro interno, mientras que la disponibilidad para la exportación se redujo a alrededor de 1,4 millones de toneladas en 2024. Los compradores complementan el abastecimiento regional con cargas al contado desde Oriente Medio y el Golfo Pérsico, aunque las cuotas de exportación, las restricciones de gas natural y los desafíos logísticos, especialmente en las islas del este de Indonesia, limitan
la confiabilidad general.Consideraciones para los compradores
Se recomienda a los equipos de compras que contraten a los proveedores que hayan confirmado el acceso a las cuotas de exportación de China e Indonesia para reducir los riesgos relacionados con las políticas. La participación en licitaciones estructuradas, incluidas las ofertas de urea granulada, como las ventas periódicas de Pupuk Indonesia, puede ayudar a garantizar volúmenes a precios predecibles. El cumplimiento ambiental sigue cobrando importancia a medida que las regulaciones regionales se endurecen, especialmente para la agricultura orientada a la exportación. Con plazos de entrega promedio de 4 a 6 semanas, la contratación a plazo es esencial para mitigar la volatilidad de la carga y la congestión portuaria. Los compradores también deberían diversificar las carteras de abastecimiento para que no dependan de un solo país y vigilar de cerca los precios del gas natural, que representan entre el 70 y el 80% de los costos de producción de urea, junto con los movimientos cambiarios que afectan a los costos
en desembarque.Cómo se interpretan estas señales del mercado Los
indicadores de la demanda se derivan del aumento de los volúmenes de importación en los mercados con déficit estructural, en particular Filipinas, y del aumento de la aplicación de fertilizantes en los cultivos de arroz y aceite de palma. Las condiciones de suministro reflejan un importante crecimiento de la capacidad en Asia, pero la persistente dependencia de las importaciones en el sudeste asiático debido a las políticas nacionales de priorización. La presión sobre los precios se evalúa mediante la estabilización de los costos de la energía, la nueva producción de Asia Oriental y Oriente Medio y la flexibilización de las tarifas de flete tras los picos de 2025. Los niveles de riesgo para los compradores incluyen la concentración de proveedores en China e Indonesia, la ampliación de los plazos de despacho de aduana en algunos mercados y los períodos de exportación impulsados por políticas que influyen en los plazos de envío
.Por qué esto es importante para los compradores
En 2026, los compradores se enfrentarán a un mercado que es en general estable, pero que está cada vez más condicionado por los controles políticos, la ejecución de la logística y los cambios en la capacidad regional. El aumento de la demanda, combinado con la dependencia de las importaciones, subraya la importancia de planificar las adquisiciones en función de los ciclos de cuotas de exportación y los incrementos de la producción para garantizar los volúmenes antes de las temporadas de mayor demanda. Los niveles de riesgo medios resaltan la necesidad de estrategias de abastecimiento de múltiples orígenes para gestionar los costos y garantizar la continuidad. Una plataforma como fertradeasia apoya a los compradores con la transparencia del mercado, la diversificación del abastecimiento y la creación de asociaciones confiables en la cadena de suministro para navegar por el cambiante panorama de la urea en Asia Pacífico
.Conclusión
El mercado de urea de Asia Pacífico presenta en 2026 un panorama prudentemente equilibrado, en el que la expansión de la capacidad de producción atenúa la presión sobre los precios, pero no elimina la dependencia estructural de las importaciones en los principales mercados del sudeste asiático. El crecimiento de la demanda impulsado por los cultivos básicos y los programas agrícolas respaldados por el gobierno sigue respaldando un consumo estable, mientras que las intervenciones políticas y la dinámica de los costos vinculada a la energía siguen siendo factores decisivos para la disponibilidad de suministros. Los compradores que adopten estrategias de adquisición con visión de futuro, diversifiquen los orígenes de abastecimiento y alineen los ciclos de compra con las realidades de exportación y producción estarán en mejores condiciones para gestionar la volatilidad y garantizar un suministro constante en un
mercado regional de fertilizantes competitivo.Fuentes: FOA.
Urea (Granular) - Egypt CAS: 57-13-6