Introducción
Laadquisición de harina de pescado para aplicaciones de fertilizantes en Asia Pacífico sigue cobrando impulso de cara a 2026, gracias al acelerado cambio de la región hacia la agricultura orgánica y sostenible. Como insumo orgánico rico en nutrientes que suministra nitrógeno, fósforo y oligoelementos, la harina de pescado se posiciona cada vez más como sustituto o complemento de los fertilizantes sintéticos. Sin embargo, las estrategias de adquisición siguen condicionadas por la dependencia de las importaciones de los productores latinoamericanos, los patrones de suministro estacionales y el endurecimiento
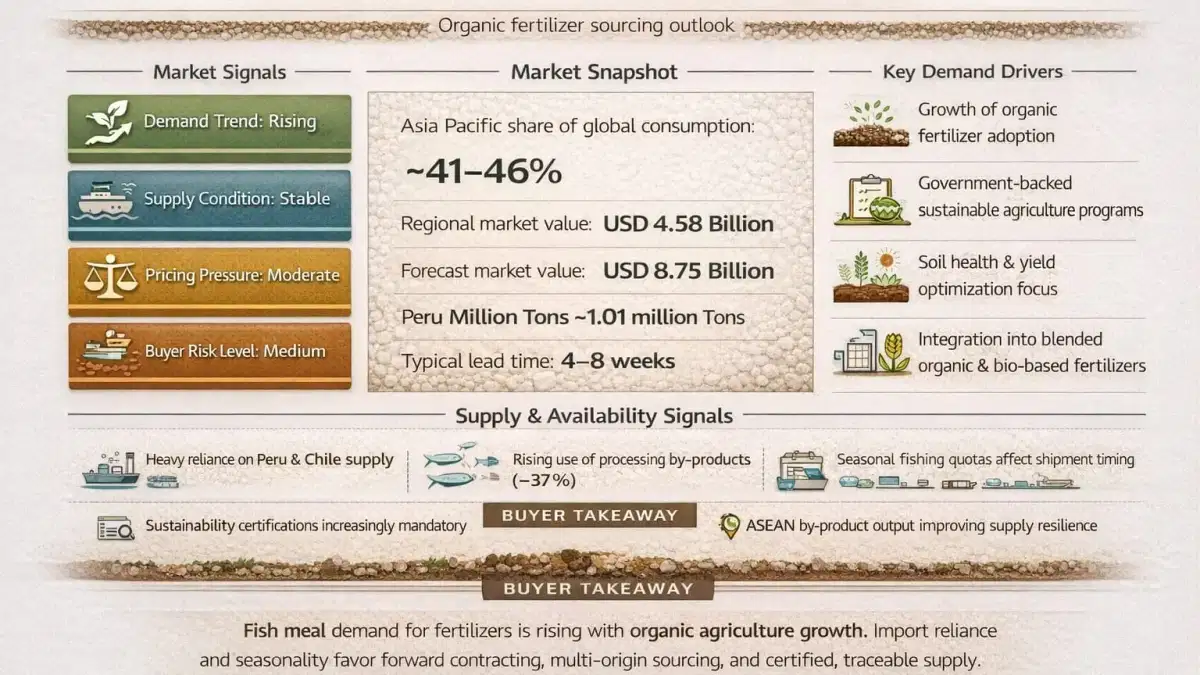
de las normas de sostenibilidad.Señales del mercado para la harina de pescado (Asia Pacífico, 2026)
Tendencia de la demanda: al alza
El segmento de fertilizantes crecerá a una tasa compuesta anual del 7,23% hasta 2034, con el apoyo de iniciativas de agricultura orgánica en
Condiciones de suministro: depende de las importaciones
La región Asia-Pacífico importa en gran medida de Perú y Chile, y China se llevó 771.000 toneladas en 2024 (el 90% de las exportaciones de
Presión sobre los precios: moderada
Persisten las fluctuaciones de las materias primas y los altos costos de procesamiento, aunque la recuperación constante del comercio atenúa los extremos.
Nivel de riesgo del comprador: Medio
La concentración de proveedores en América Latina y la disponibilidad estacional de pescado crudo aumentan las vulnerabilidades en los plazos de entrega.
Panorama actual del mercado
La región deAsia Pacífico representa aproximadamente entre el 41 y el 46% del consumo mundial de harina de pescado. El mercado regional se valoró en 4.580 millones de dólares en 2025 y se prevé que alcance los 8.750 millones de dólares en 2034. Los volúmenes comerciales se recuperaron con fuerza en 2024, y las exportaciones a Asia aumentaron un 11%, lo que refleja el renovado impulso de los sectores de la acuicultura y los fertilizantes. Perú exportó aproximadamente 1,01 millones de toneladas en 2024, lo que refuerza su papel como principal proveedor, mientras que Chile sigue siendo una fuente secundaria fundamental. La estabilidad de los precios ha mejorado junto con la normalización de la energía y el transporte, lo que contribuye a la planificación de las adquisiciones para los fabricantes de fertilizantes que buscan insumos consistentes y rastreables
.Impulsores clave de la demanda
El aumento de la adopción de fertilizantes orgánicos es el principal impulsor de la demanda de harina de pescado en Asia Pacífico. En la India, programas como el Proyecto Nacional de Agricultura Orgánica subvencionan las alternativas de base biológica a los fertilizantes sintéticos, lo que acelera su adopción en regiones agrícolas clave, como Punjab y Maharashtra. El programa de promoción de la agricultura ecológica de Japón también apoya las formulaciones ecológicas que mejoran los rendimientos y reducen el impacto ambiental. En todo el sudeste asiático, la creciente preocupación por la seguridad alimentaria y el crecimiento de la población respaldan las iniciativas de agricultura sostenible, lo que contribuye a que la demanda de fertilizantes alcance una tasa compuesta anual del 6,5% para 2033, y que la harina de pescado se integre cada vez más en
las formulaciones orgánicas y mezcladas.Suministro y disponibilidad
Si bien existe producción nacional en China, Vietnam, Indonesia y Tailandia a través de subproductos de la acuicultura, la región aún depende de Perú y Chile para obtener más del 40% del volumen total. La producción de harina de pescado de la ASEAN está aumentando a una tasa compuesta anual del 7,3%, hasta alcanzar los 1690 millones de dólares en 2035, gracias a la avanzada infraestructura de cultivo y procesamiento de peces de Tailandia. Cabe destacar que aproximadamente el 37% de la producción mundial de harina de pescado proviene ahora de los residuos del procesamiento, lo que reduce la presión sobre el suministro de capturas silvestres y apoya los objetivos de sostenibilidad. Sin embargo, las cuotas de pesca pelágica, las perturbaciones meteorológicas y los requisitos de certificación siguen influyendo en la disponibilidad y los plazos
de envío.Consideraciones del comprador
Los equipos de compras dan cada vez más prioridad a los proveedores con sistemas de trazabilidad sólidos y certificaciones de sostenibilidad, como MSC y ASC, para cumplir con los requisitos reglamentarios y del mercado de exportación. Los plazos de entrega suelen oscilar entre 4 y 8 semanas, y se extienden durante los períodos de pesca fuera de temporada, por lo que el abastecimiento de varios orígenes es esencial para gestionar las interrupciones relacionadas con las cuotas. La exposición a los precios sigue vinculada a las tarifas de flete y a los desembarques de pescado crudo, lo que favorece los contratos a plazo para volúmenes aptos para fertilizantes con parámetros de calidad definidos, como el contenido de proteínas y los umbrales de metales pesados. La verificación del cumplimiento es fundamental, ya que las normas sobre fertilizantes orgánicos son más estrictas en los mercados de Asia Pacífico
.Cómo se interpretan estas señales del mercado
Los indicadores de demanda reflejan el aumento de las importaciones de fertilizantes y el crecimiento de la producción orgánica, respaldados por la participación del 41,15% de Asia Pacífico en el consumo mundial de harina de pescado. Las condiciones de suministro ponen de manifiesto la limitada capacidad nacional en relación con la fuerte dependencia de Perú y Chile, y la vulnerabilidad a las perturbaciones climáticas y reglamentarias. La presión sobre los precios proviene de la intensidad del procesamiento y los costos logísticos, pero se ve moderada por la mejora de los flujos comerciales y el aumento del uso de subproductos. El riesgo del comprador equilibra la alta concentración de proveedores con la mejora de los marcos de sostenibilidad y los esfuerzos de diversificación regional
.Por qué esto es importante para los compradores
Para los productores y distribuidores de fertilizantes, el aumento de la demanda de harina de pescado, debido a la dependencia de las importaciones, subraya la importancia de alinear las compras con las temporadas de pesca, que suelen alcanzar su punto máximo en el primer y tercer trimestre. Las condiciones de precios moderadas respaldan las estrategias de contratación a plazo, pero la exposición a los cambios en las cuotas y a las crisis de suministro relacionadas con el clima exige diversificar las reservas de abastecimiento e inventario. Los compradores que integran proveedores con certificación de sostenibilidad y fuentes alternativas de subproductos están en mejor posición para garantizar la continuidad y
el cumplimiento de la normativa.Conclusión
El mercado de harina de pescado de Asia Pacífico en 2026 presenta un entorno orientado al crecimiento pero consciente de los riesgos para los compradores de fertilizantes, que se caracteriza por el aumento de la demanda de agricultura orgánica y la persistente dependencia de las importaciones de los productores latinoamericanos. Si bien los precios siguen siendo manejables en términos generales y los flujos comerciales se han estabilizado, las restricciones estacionales del suministro, la concentración de proveedores y los requisitos de sostenibilidad siguen configurando las estrategias de adquisición. Los compradores que opten por el abastecimiento multiorigen, obtengan contratos a plazo ajustados a los ciclos de pesca y prioricen el suministro certificado y rastreable estarán mejor equipados para gestionar el riesgo medio y, al mismo tiempo, capitalizar las crecientes oportunidades de uso de fertilizantes orgánicos en
toda la región.