Introducción
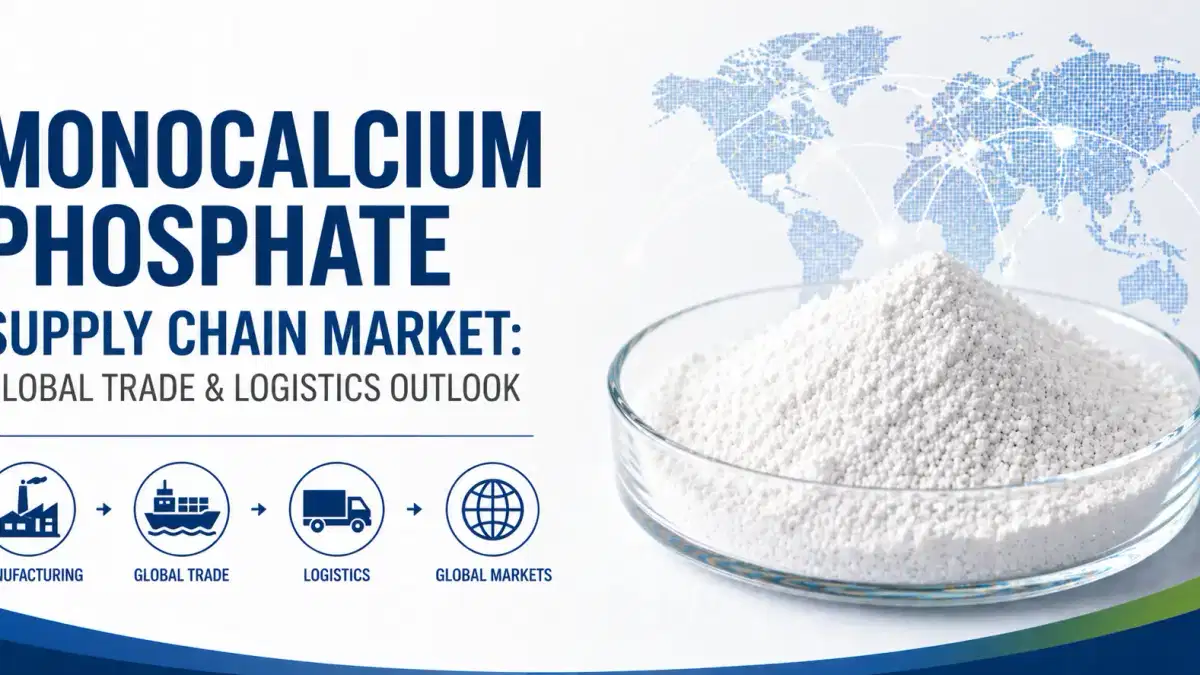
Elfosfato monocálcico (MCP) ha pasado de ser un insumo químico especializado a convertirse en un componente estructuralmente esencial de la economía agroindustrial mundial. Como compuesto clave a base de fósforo que se utiliza en la alimentación animal y los fertilizantes, su cadena de suministro refleja directamente la salud de los sistemas mundiales de producción de alimentos. En 2026, el mercado de MCP se caracteriza por un crecimiento constante de la demanda, una creciente sensibilidad geopolítica en materia de materias primas y redes logísticas cada vez más complejas. Las estimaciones de la industria sitúan la producción mundial de MCP en el rango de varios millones de toneladas al año, y la expansión de la demanda se basa en la nutrición del ganado y los sistemas de agricultura intensiva
.Lo que hace que la MCP sea particularmente estratégica no es solo su estabilidad de la demanda, sino también su vulnerabilidad a las interrupciones de las fases iniciales. La cadena de suministro está profundamente interrelacionada con la extracción de roca fosfórica, los precios de la energía y las condiciones de transporte a nivel mundial, lo que la convierte en un estudio de caso fundamental para
la resiliencia industrial moderna.Concentración de materias primas y dependencia ascendente
La cadena de suministro de MCP comienza con la roca fosfórica y el ácido fosfórico, ambos altamente concentrados en un conjunto limitado de regiones productoras. Marruecos, China y los Estados Unidos dominan las reservas mundiales, creando un sistema aguas arriba con una concentración estructural. Esta concentración introduce volatilidad en los precios, especialmente cuando los controles de exportación o las restricciones ambientales restringen la disponibilidad de suministros
. Unanálisis reciente de la industria indica que las fluctuaciones en la disponibilidad de roca fosfórica pueden desplazar los costos de producción del MCP en porcentajes de hasta dos dígitos interanuales en ciertos mercados asiáticos. Como resultado, las estrategias de adquisición se centran cada vez más en los contratos de abastecimiento a largo plazo en lugar de en las compras al contado, ya que los fabricantes intentan estabilizar los costos de los insumos en un entorno de materias primas que, por lo demás
, sería volátil.Centros de fabricación y realineación de la producción
Laproducción mundial de MCP está experimentando una redistribución geográfica gradual. Si bien China sigue siendo el productor dominante debido a las ventajas de escala y a la infraestructura química integrada, están surgiendo nuevas capacidades en el sudeste asiático y Oriente Medio. Estas regiones se benefician de la proximidad a las materias primas y de los menores costos de energía, lo que les permite competir en términos de rentabilidad.
Al mismo tiempo, los productores europeos y norteamericanos se están centrando en las calidades MCP de alta pureza y que cumplan con las normativas, especialmente para aplicaciones en piensos y alimentos. Esta estrategia de bifurcación de la producción refleja una tendencia más amplia: la producción en volumen se está desplazando hacia regiones con costos optimizados, mientras que el procesamiento con valor agregado se concentra en los mercados regulados. Esta estructura dual está remodelando los flujos comerciales mundiales
y aumentando la interdependencia entre las regiones.Interrupciones logísticas y presión descendente de la demanda
Lalogística sigue siendo una de las variables más influyentes en la cadena de suministro de MCP. La volatilidad del transporte marítimo, la congestión portuaria y los desequilibrios de los contenedores siguen alterando los cronogramas de entrega predecibles. Estas interrupciones han contribuido a que los costos de transporte fluctúen entre un 12 y un 15% en ciertas rutas comerciales, especialmente en las rutas entre Asia y Europa
. Porel lado de la demanda, el consumo de MCP es impulsado principalmente por la industria de piensos para animales, que representa la mayor parte del consumo mundial. El aumento del consumo de proteínas en las economías emergentes está manteniendo una fuerte demanda de referencia. Las aplicaciones de fertilizantes también proporcionan un efecto estabilizador secundario, particularmente en las regiones que se centran en la recuperación de nutrientes del suelo y la intensificación agrícola
.Conclusión
La cadena de suministro de fosfato monocálcico está entrando en una fase definida por la recalibración estratégica y no por el simple crecimiento del volumen. La concentración de recursos en las fases iniciales, la evolución de las geografías de fabricación y la persistente volatilidad logística están transformando colectivamente la forma en que los compradores globales abordan las adquisiciones y la gestión
de riesgos.En este entorno, la resiliencia de la cadena de suministro ya no es opcional, sino una necesidad competitiva. Las empresas buscan cada vez más socios de abastecimiento integrados capaces de garantizar la coherencia, la transparencia y el alcance
global.En este panorama cambiante, Tradeasia International continúa posicionándose como un proveedor global confiable de soluciones químicas. Al ofrecer redes de abastecimiento diversificadas, una coordinación logística simplificada y un sólido acceso a los mercados regionales, ayuda a los compradores industriales a sortear las complejidades de la cadena de valor del fosfato con mayor
estabilidad y confianza.Fuentes:
- https://www.usgs.gov/centers/national-minerals-information-center/phosphate-rock-statistics-and-information
- https://www.feedingredientsasia.com/en/market-insights/supply-chain/monocalcium-phosphate-supply-chain-2026