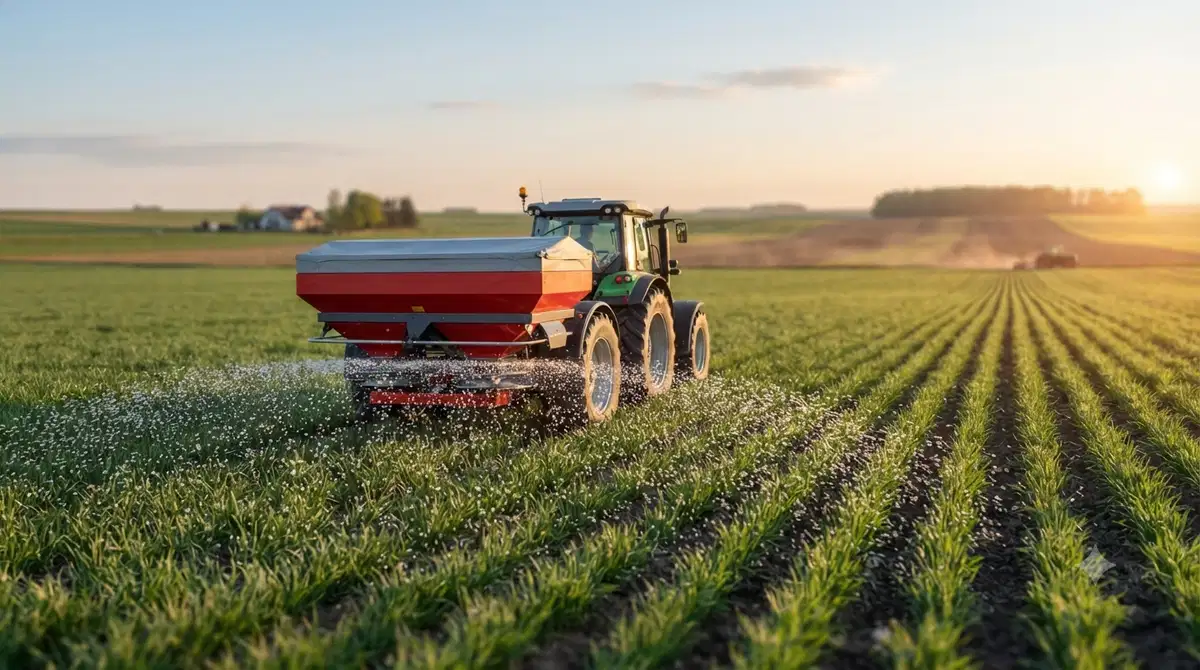
Los precios minoristas de los fertilizantes en EE. UU. han bajado durante cinco semanas consecutivas a mediados de julio de 2026, lo que ha supuesto un cierto alivio para las operaciones agrícolas que gestionan los elevados costos de los insumos. Sin embargo, los ocho principales productos fertilizantes analizados por los analistas del sector siguen siendo significativamente más caros que los niveles del año anterior. El amoniaco anhidro es un 34% más alto que en julio de 2025, a pesar de su reciente ablandamiento. Para los administradores de adquisiciones agrícolas y los compradores de insumos agrícolas, esta divergencia entre la orientación reciente de los precios y las comparaciones interanuales plantea interrogantes estratégicos sobre el momento de las compras, la contratación anticipada y las hipótesis presupuestarias para la temporada de siembra
de 2027.La caída de cinco semanas indica un debilitamiento del mercado a corto plazo impulsado por factores estacionales y el ritmo de la demanda. Sin embargo, las persistentes primas interanuales reflejan los cambios estructurales en las cadenas de suministro de fertilizantes, los costos de la energía y la dinámica mundial de los productos básicos agrícolas, que mantienen los precios
mínimos por encima de los niveles anteriores a 2025.La caída de cinco semanas en el contexto de mediados de julio, fecha en
la que bajaron los precios de los fertilizantes, se ajusta a los patrones estacionales típicos, en los que la demanda de aplicaciones en primavera concluye y
las compras en otoño aún no se aceleran.Entre los factores que han contribuido a la reciente disminución de la demanda figuran los siguientes: período de calma en las aplicaciones después de la primavera, cuando la demanda se reduce inmediatamente tras la temporada de siembra. La incertidumbre de la cosecha hace que los agricultores retrasen las compras de fertilizantes de otoño hasta que se aclaren el rendimiento de los cultivos y los precios de los productos básicos presión del inventario en los distribuidores minoristas que tienen acciones adquiridas a precios más altos con el objetivo de aumentar el volumen Los costos del gas natural disminuyen
- Sin embargo, los costes de producción de los fertilizantes nitrogenados se encuentran rezagados con respecto a los precios minoristas, lo que refleja un ahorro
Las caídas semanales consecutivas proporcionan alivio psicológico y crean la percepción de que los costos de los fertilizantes se están normalizando. Sin embargo, cinco semanas representan un período relativamente corto en los mercados agrícolas, donde los ciclos anuales y las tendencias de varios meses importan más que
las fluctuaciones semanales.Los equipos de compras deben ver los descensos como una oportunidad táctica y no como un cambio estratégico. Las comparaciones interanuales revelan el verdadero entorno de costos en el que se encuentran los agricultores
.Desglose de las primas año tras
añoEntender qué fertilizantes tienen las primas más altas en comparación con 2025 ayuda a los compradores a priorizar las estrategias de compra
y la planificación presupuestaria.Primas interanuales declaradas a mediados de julio de 2026: amoniaco anhidro: un 34% más que en julio de 2025;
entre un 28 y un 32% más que los niveles del año anterior: soluciones de UAN, entre un 25 y un 30% más que el DAP del año anterior
, entre un 20 y un 25% más que el MAP del año anterior, un aumento similar del 20 al 25% de la potasa
, entre un 15 y un 20 por ciento por encima de los precios de los fertilizantes que contienen
azufre
- La variabilidad de las primas en función de productos específicos Los fertilizantes nitrogenados muestran los mayores incrementos porcentuales, debido a los elevados costes del gas natural y a las restricciones del suministro mundial. Los productos de fosfato muestran primas significativas, pero algo más bajas. Los aumentos de potasa son más moderados, aunque siguen siendo sustanciales
.Estas primas afectan directamente a los costos de producción de cultivos por acre. Una explotación de maíz que utilice entre 150 y 180 libras de nitrógeno por acre se enfrenta a un aumento de entre 20 y 30 dólares por acre en los costos de los fertilizantes, debido únicamente a los precios del amoniaco y el UAN en comparación con los presupuestos
del año anterior.Por qué los precios se mantienen elevados a pesar de las caídas
La persistencia de las primas interanuales refleja múltiples factores estructurales que han hecho que los precios mínimos de los fertilizantes se sitúen por encima de los niveles históricos
.Entre los factores estructurales de los costes figuran:
losprecios del gas natural en las principales regiones productoras se mantienen por encima de los niveles de 2023-2024, lo que repercute en la economía de la producción de nitrógeno
: las interrupciones del suministro mundial provocadas por los conflictos geopolíticos afectan a los flujos comerciales y a la capacidad de producción de los fertilizantes. Los costes energéticos de la minería, el procesamiento y
el transporte están integrados en todas las cadenas de suministro; las fluctuaciones monetarias,
donde la fortaleza del dólar afecta a los costos de importación a diferencia de la producción nacional
: limitaciones de transporte, como la disponibilidad de vagones, las tarifas de barcazas y la capacidad de transporte
Además, los productores de fertilizantes absorbieron las pérdidas durante los períodos 2023-2024, cuando los precios cayeron por debajo de los niveles sostenibles. La industria ahora se resiste a volver a esos precios antieconómicos y prefiere, en cambio, reducir la producción o limitar las ventas en lugar
de aceptar márgenes insuficientes.Esto crea precios mínimos que impiden que los costos de los fertilizantes caigan a los niveles que experimentaron los agricultores a principios o mediados de la década de 2020, incluso cuando los factores estacionales suavizan temporalmente la demanda.
Laprima del 34% del amoniaco anhidro
Elamoniaco anhidro ocupa el puesto de mayor prima interanual entre los principales fertilizantes refleja tanto la dinámica del mercado del nitrógeno como
la relación directa del producto con los costos del gas natural.La producción de amoniaco consume una cantidad considerable de gas natural como materia prima y fuente de energía. Cuando los precios del gas suben o permanecen elevados, los costos de producción de amoniaco aumentan proporcionalmente. Los precios actuales del gas natural de Henry Hub rondan entre 2,50 y 3,50 dólares por MMBtu en comparación con los períodos de 2023-2024, cuando los precios cayeron
por debajo de los 2 dólares.Entre los factores específicos relacionados con el amoniaco figuran los siguientes: la utilización de la capacidad: los productores reducen la producción cuando los márgenes se reducen, lo que reduce la oferta. Las oportunidades de exportación atraen el amoniaco estadounidense a los mercados internacionales cuando los precios mundiales justifican el envío
y los requisitos de manipulación aumentan los costos de toda la cadena de distribución
Para los agricultores, la prima del 34% que otorga el amoniaco anhidro supone un problema económico. El producto proporciona nitrógeno al menor costo por libra en comparación con la urea o el UAN, pero el aumento absoluto del precio sigue representando un impacto importante en el presupuesto
.Las operaciones con equipos de aplicación anhidros y la experiencia siguen utilizando el producto, asumiendo costos más altos. Quienes no cuentan con la infraestructura existente evalúan si cambiar a formas alternativas de nitrógeno tiene sentido desde el punto de vista económico a los precios relativos actuales
. Ladinámica del fosfato y la potasa
Los fertilizantes fosfatados y potásicos muestran primas interanuales más pequeñas pero aún significativas, impulsadas por factores de la cadena de suministro diferentes
a los de los productos nitrogenados.Los precios del DAP y el MAP reflejan:
los costos de la roca fosfórica de las operaciones mineras en Florida, Carolina del Norte e internacionalmente disponibilidad de ácido sulfúrico es necesaria para la producción de ácido fosfórico Las políticas de exportación chinas afectan al suministro mundial de fosfatos La producción marroquí, que es el principal proveedor mundial , con los costos de transporte a los mercados estadounidenses
Las primas de potasa provienen de:
El dominio de la producción canadiense en el suministro de América del Norte
Las sanciones bielorrusas reducen la disponibilidad mundial de potasa
Costos de transporte del producto de las minas de Saskatchewan a las regiones agrícolas
Estructuras contractuales en las que las negociaciones anuales establecen precios de referencia
Tanto el fosfato como la potasa implican una dinámica comercial mundial en la que las interrupciones del suministro en cualquier región productora importante repercuten en los precios Las primas interanuales del 15 al 25% reflejan los
impactos acumulados de diversas restricciones de suministro y aumentos de costos.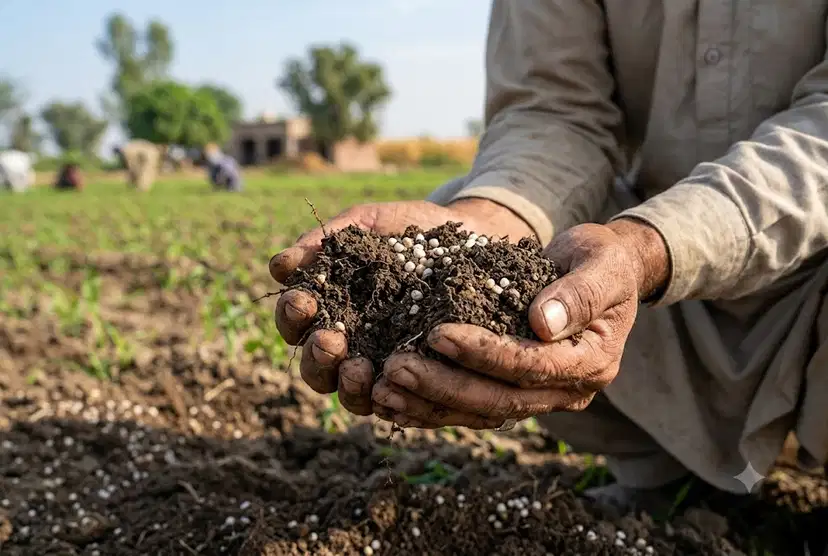
Implicaciones del patrón de compra estacional
La fecha de mediados de julio crea consideraciones estratégicas específicas para los compradores agrícolas que gestionan la adquisición de fertilizantes a lo largo de los ciclos estacionales
.Principales factores estacionales:
se acerca el período de solicitud de productos nitrogenados en otoño, de agosto a octubre para los productos nitrogenados, que se incorporan en otoño y primavera de
2027. Surgen oportunidades previas a la compra, en las que los compradores se comprometen anticipadamente a entregarlos durante la próxima temporada de siembra
. Gastos de almacenamiento de inventario, ya que las compras anticipadas inmovilizan el capital pero mantienen los precios: riesgo de base cuando las compras anticipadas a precios fijos pueden parecer desfavorables en
los mercados al contado
Históricamente, los precios de los fertilizantes tienden a subir, pasando de los mínimos del verano al otoño e invierno, a medida que los compradores acumulan existencias para aplicarlos en primavera. La caída actual de cinco semanas podría representar un punto bajo estacional, lo que sugiere que los compradores deberían considerar la posibilidad de cubrir sus necesidades antes de que los precios suban normalmente en el cuarto trimestre
.Sin embargo, si la debilidad actual refleja una mayor destrucción de la demanda a causa de los altos costos o de los problemas de rentabilidad de los cultivos, los precios podrían permanecer bajos durante más tiempo del que sugieren los patrones estacionales.
Variaciones regionales
deprecios Los datos nacionales sobre precios medios ocultan las importantes variaciones regionales impulsadas por los costos de transporte, la infraestructura de suministro local y la dinámica competitiva.
Entre los factores regionales que influyen en los precios se encuentran:
la
distancia desde la zona de producción, donde las ubicaciones del Medio Oeste más cercanas a las plantas de nitrógeno y las terminales fluviales disfrutan de ventajas de transporte
en barcaza frente al acceso por ferrocarril. Las ubicaciones fluviales se benefician del transporte en barcazas de menor costo
La competencia minorista varía según la región, los márgenes entre los precios mayoristas y minoristas, la intensidad de la demanda local, donde la mezcla de cultivos y la superficie Presión de compra más fuerte o más débil
Estas variaciones regionales significan que algunos agricultores se enfrentan a primas interanuales aún más altas que los promedios nacionales, mientras que otros experimentan aumentos más moderados
.Los profesionales de compras deben comparar los precios locales con las tendencias nacionales y con los de las regiones competidoras para garantizar que sus proveedores mantengan un posicionamiento competitivo.
Qué significan los precios de los productos básicos agrícolas para la demanda de fertilizantes
Las decisiones de compra de fertilizantes dependen no solo de los costos absolutos de los fertilizantes, sino también de los ratios de rentabilidad de los cultivos que comparan los costos de los insumos con los ingresos esperados de los cultivos.
Consideraciones sobre los precios del maíz y la soja:
los
futuros del maíz para diciembre de 2026 y 2027 se negocian en intervalos que influyen en las intenciones de siembra
Los precios de la soja en relación con el maíz influyen en las decisiones de asignación de la superficie Los mercados del trigo afectan a
la demanda de fertilizantes en las principales regiones productoras
La relación entre el nitrógeno y el maíz determina si la intensidad de la fertilización aumenta o disminuye Cuando los precios
Los niveles actuales de precios de los productos básicos, combinados con los elevados costos de los fertilizantes, crean una presión sobre los márgenes que podría reducir la intensidad de la aplicación de nitrógeno en 2027 en comparación con años anteriores. Esta respuesta a la demanda podría presionar aún más los precios de los fertilizantes, lo que proporcionaría un alivio adicional
.Contratación a plazo frente a compra al contado
Los compradores de productos agrícolas se enfrentan a la eterna decisión de fijar los precios de los fertilizantes mediante contratos a plazo en lugar de comprar al contado cuando es necesario.
Ventajas de la contratación a plazo:
laseguridad de los precios permite elaborar con precisión el presupuesto agrícola
La seguridad del suministro garantiza la disponibilidad del producto durante los períodos de mayor demanda
Logística simplificada con plazos de entrega preestablecidos
Ventajas de la relación con los minoristas que valoran los clientes comprometidos
Ventajas de la compra al contado:
flexibilidad para reducir los volúmenes si La economía de los cultivos se deteriora
: precios oportunistas que aprovechan los mínimos estacionales o la debilidad del mercado
Preservación del capital: evitar los pagos anticipados por los productos utilizados meses después
La decisión depende en parte de la tolerancia al riesgo de cada operación, la tolerancia al riesgo y la posición del flujo de caja. También refleja las opiniones del mercado sobre si los precios actuales representan una buena relación calidad-precio o si es probable que se produzca una mayor debilidad.
En vista de la caída de cinco semanas, los compradores optimistas respecto a la continuación del debilitamiento podrían retrasar sus compromisos. Quienes consideren la reciente debilidad como un fenómeno estacional antes de un fortalecimiento típico del otoño podrían mantener sus necesidades en los niveles actuales
.Presiones sobre los márgenes
delos minoristas Los minoristas y distribuidores de fertilizantes se enfrentan a sus propios desafíos económicos durante los períodos de precios altos y las consiguientes caídas.
Los minoristas que compraron inventario a precios más altos a principios de año ahora compiten con otros que retrasan la compra y pueden ofrecer precios mayoristas que han bajado recientemente. Esto crea una compresión de los márgenes en la que los minoristas aceptan una rentabilidad reducida o pierden ventas frente a la competencia.
Entre las respuestas de los minoristas figuran las siguientes:
Precios promocionales para mover el inventario más antiguo incluso con márgenes mínimos
Incentivos por volumen que ofrecen descuentos a los agricultores que se comprometen a realizar grandes compras
Condiciones de pago flexibles que proporcionan financiación para respaldar las compras
Combinación de servicios que combinan la venta de fertilizantes con servicios de aplicación o asesoramiento agronómico
Para los agricultores, la presión sobre los márgenes de los minoristas crea oportunidades de negociación. Los minoristas que se sienten motivados a trasladar el inventario o a garantizar compromisos de volumen pueden ofrecer mejores condiciones que durante los períodos de escasez
de suministro.Establecer relaciones sólidas con varios minoristas genera tensión competitiva y, al mismo tiempo, mantiene la seguridad del suministro en diferentes condiciones de mercado.
Correlación del precio del gas natural
Los precios de los fertilizantes nitrogenados se correlacionan estrechamente con los costos del gas natural, dado el elevado consumo de gas de la producción de amoniaco
.Factores actuales del mercado del gas natural: Los
precios de Henry Hub como referencia en EE. UU. afectan a los costes de producción nacionales
Las exportaciones de GNL compiten por el suministro de gas de EE. UU. afectan a la disponibilidad y los precios nacionales
Los niveles de almacenamiento en relación con las normas históricas influyen en las expectativas de precios a corto plazo
Las previsiones meteorológicas afectan tanto a la demanda de calefacción o refrigeración como a las condiciones de plantación agrícola
Los equipos de adquisiciones deben monitorear los mercados de gas natural como parte de la estrategia de compra de fertilizantes. Comprender la dinámica del mercado energético proporciona un contexto para las negociaciones sobre los precios de los fertilizantes y las decisiones sobre el momento oportuno.
Consideraciones sobre la cadena de suministro global
Los mercados estadounidenses de fertilizantes operan dentro de las cadenas de suministro mundiales, donde la evolución internacional afecta a los precios nacionales.
Entre los factores internacionales clave figuran:
las políticas de exportación chinas, en las que las cuotas o los aranceles afectan a la disponibilidad mundial de urea y fosfato
. Las sanciones rusas y bielorrusas reducen el suministro de potasa y nitrógeno a ciertos mercados
, la producción en Oriente Medio, el aumento de la capacidad en las regiones gasíferas de bajo costo
, la logística comercial (incluidos los costos de envío, la congestión portuaria y la
La naturaleza interconectada de los mercados de fertilizantes significa que comprender la dinámica mundial ayuda a explicar los movimientos de los precios nacionales y a anticipar las tendencias futuras.
Qué dicen los datos a los equipos de adquisiciones
La combinación de las recientes caídas semanales y las persistentes primas interanuales proporciona una orientación específica para las estrategias de adquisición de insumos agrícolas
.Entre las principales perspectivas estratégicas cabe mencionar las siguientes:
Existen oportunidades tácticas a corto plazo para comprar a niveles inferiores a los máximos registrados recientemente, aunque todavía muy por encima de 2025
. La inflación de los costes estructurales persiste y mantiene los precios mínimos elevados en comparación con las normas históricas
Los patrones estacionales sugieren que la debilidad actual podría representar un punto más bajo anual
. La incertidumbre sigue siendo alta y existe la posibilidad de que se mantenga o se fortalezca de nuevo.
Medidas recomendadas:
garantizar las necesidades mínimas esenciales en los niveles actuales, protegerse contra un posible fortalecimiento en el cuarto trimestre
Mantener la flexibilidad para realizar compras oportunistas si los precios siguen
bajando Diversificar según las formas y proveedores
de nitrógeno gestionar el riesgo de suministro y precio
Supervise los principales indicadores, incluidos los precios del gas natural y la evolución del suministro mundial
. Establezca relaciones más sólidas con los minoristas que permitan el acceso a las mejores condiciones disponibles
Los compradores que tienen éxito en el entorno actual buscan un equilibrio entre garantizar un suministro adecuado a precios razonables y mantener la flexibilidad para adaptarse a la evolución de los mercados.
De cara al otoño y la primavera de 2027
Las perspectivas del mercado de fertilizantes para los próximos meses dependen de la evolución de múltiples factores.
Variables que afectan a los precios futuros:
los resultados de la cosecha determinan el flujo de caja de los agricultores y la capacidad de compra de fertilizantes 2027. Las intenciones de siembra se basan en las proyecciones de los precios de los cultivos y la rentabilidad esperada precio del gas natural durante la temporada de calefacción invernal condiciones económicas mundiales que afectan a la demanda de productos agrícolas y a la asequibilidad de los fertilizantes Entre
los posibles escenarios figuran:
La debilidad continua si la cosecha genera problemas de flujo de caja y las expectativas de superficie para 2027 disminuyen
. Fortalecimiento estacional siguiendo los patrones típicos, a medida que las compras de otoño e invierno se aceleran
. Las fluctuaciones volátiles si las interrupciones del suministro o los acontecimientos geopolíticos crean una rigidez repentina
Los equipos de adquisiciones deben desarrollar estrategias sólidas en todos los escenarios en lugar de apostar por un solo resultado. La combinación de volúmenes comprometidos que garantizan las necesidades básicas con estructuras flexibles
que permiten realizar compras oportunistas proporciona equilibrio.Conclusión para los compradores de productos agrícolas
Cinco semanas consecutivas de caídas de los precios de los fertilizantes proporcionan un alivio positivo ante los elevados costos. Sin embargo, la prima interanual del 34% por el amoniaco anhidro y los importantes aumentos registrados en todos los principales productos demuestran que los gastos en fertilizantes se mantienen sustancialmente
por encima de los niveles de 2025.Para las operaciones agrícolas que gestionan los costos de los insumos, el entorno actual exige equilibrar múltiples consideraciones. El debilitamiento reciente crea oportunidades para comprar por debajo de los picos recientes. La persistencia de las primas en comparación con las de hace un año significa que los presupuestos deben adaptarse a costos más altos. Los patrones estacionales sugieren que los precios podrían fortalecerse hasta caer
.Los equipos de adquisiciones que naveguen con éxito en este entorno: Garantizarán
las necesidades esenciales en los niveles actuales para protegerse contra el fortalecimiento estacional. Mantenga relaciones con varios proveedores para obtener precios competitivos. Supervise los principales indicadores que proporcionan señales tempranas de los cambios en la dirección del mercado. Incorpore flexibilidad a los programas de compra para que puedan adaptarse a las condiciones cambiantes.
Comprender que las caídas recientes se producen en un contexto de precios estructuralmente más altos ayuda a establecer expectativas realistas y a desarrollar estrategias apropiadas, en lugar de dar por sentado que se volverá a los niveles históricos de precios que tal vez no se materialicen.
¿Está listo para obtener urea (granular) de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
Urea (Granular) - Egypt CAS: 57-13-6