Los precios de la urea se recuperaron con fuerza durante el último mes, subiendo un 13,92 por ciento hasta cotizarse a 421,50 dólares por tonelada el 20 de julio. Este rápido ascenso marca un cambio significativo en la confianza del mercado tras un período de relativa estabilidad. Sin embargo, a pesar de esta sólida ganancia mensual, las valoraciones actuales siguen siendo un 5,28 por ciento más bajas que hace un año. Esta divergencia crea un panorama lleno de matices para los compradores de fertilizantes y los comerciantes de productos químicos. El mercado está experimentando una volatilidad a corto plazo en un contexto más amplio de precios anuales moderados. Los gerentes de compras deben entender los factores específicos detrás de este reciente repunte para tomar decisiones de abastecimiento informadas. Si se ignoran estas dinámicas, se corre el riesgo de pagar de más durante los picos temporales o de perder oportunidades de proteger el inventario antes de que se produzcan nuevos aumentos
.Los factores que explican el reciente aumento del 14 por ciento
El fuerte aumento de los precios de la urea en las últimas cuatro semanas se debe a varios factores convergentes. Las restricciones de suministro en las principales regiones exportadoras han reducido inesperadamente la disponibilidad. Los problemas de producción en algunas instalaciones de Oriente Medio redujeron la producción, lo que limitó el flujo de nueva carga a los mercados mundiales
.Al mismo tiempo, la demanda de los compradores del sudeste asiático y América Latina se intensificó antes de las principales temporadas de siembra. Estos importadores se apresuraron a asegurar la carga antes de que empeoraran los posibles cuellos de botella logísticos. La combinación de una oferta limitada y una presión compradora urgente hizo
subir rápidamente los precios al contado.Los operadores también reaccionaron ante las incertidumbres geopolíticas que afectaban a las materias primas del gas natural. Dado que el gas natural es el principal insumo para la producción de urea, cualquier amenaza a su suministro o a la estabilidad de los precios repercute en los costes del producto acabado. Los participantes del mercado descontaron estos riesgos de manera agresiva, lo que contribuyó a la pronunciada subida mensual
.Por qué los precios se mantienen por debajo de los niveles del año pasado
A pesar del reciente repunte, la urea, que cotiza a 421,50 dólares por tonelada, sigue siendo un 5,28 por ciento más baja que en el mismo período del año pasado. Esta caída interanual indica que el mercado no ha vuelto a los máximos extremos registrados anteriormente
.Varios factores estructurales frenan los precios a largo plazo. La capacidad de producción mundial se ha expandido en regiones como el norte de África y Oriente Medio. Se han puesto en funcionamiento nuevas instalaciones, lo que ha añadido millones de toneladas al suministro disponible. Esta mayor disponibilidad básica evita que los precios suban de forma descontrolada, incluso durante interrupciones temporales
.Además, el crecimiento de la demanda en algunos mercados maduros se ha ralentizado. Las mejoras en la eficiencia agrícola y las estrategias alternativas de nutrientes reducen la dependencia de los volúmenes de urea pura. Estos factores crean un límite para la recuperación de los precios, lo que garantiza que los picos a corto plazo no se traduzcan en máximos históricos sostenidos
.Dinámica de los mercados regionales y flujos comerciales
El impacto del reciente aumento de precios varía considerablemente de una región a otra. Los mercados de Asia y Sudamérica que dependen de las importaciones son los que más sufren la presión. Deben pagar los precios al contado más altos para garantizar su carga inmediata
.Los compradores europeos se benefician de la producción localizada, pero aun así se enfrentan a costos de insumos elevados. Los precios del gas natural en Europa siguen siendo más altos que en otras regiones, lo que hace que la fabricación local de urea sea cara. Esta dinámica hace que las importaciones de productores más baratos sean atractivas a pesar de los costos de flete.
Los productores de América del Norte mantienen una ventaja competitiva gracias al gas de esquisto de bajo costo. Pueden ofrecer precios estables a los clientes nacionales y, al mismo tiempo, explorar las oportunidades de exportación. Esta divergencia regional crea posibilidades de arbitraje para los comerciantes mundiales. Comprender estos patrones de flujo ayuda a los compradores a identificar los orígenes de abastecimiento más rentables
.
Ajustes estratégicos de abastecimiento para los equipos de compras
Los compradores de fertilizantes deben adaptar sus estrategias para navegar por este entorno de precios volátil. Reaccionar a los movimientos diarios de los precios es ineficiente y arriesgado. Un enfoque estructurado proporciona un mejor valor a largo plazo
.Supervise los puntos de referencia del gas natural. Dado que el gas aumenta los costos de la urea, el seguimiento de los precios de Henry Hub o TTF ofrece señales de alerta temprana para detectar cambios en las materias primas
. Diversifique la geografía de los proveedores. El abastecimiento en varias regiones reduce la exposición a las interrupciones de la producción local o a las restricciones a la exportación
. Utilice estructuras contractuales flexibles. Los acuerdos vinculados a índices permiten que los precios se ajusten de manera justa en función de las realidades del mercado, en lugar de tipos fijos que pueden resultar desfavorables
. Cree reservas de inventario estratégicas. Tener existencias adicionales protege contra los picos repentinos de precios durante los períodos de mayor demanda
. Evalúe los nutrientes alternativos. Los fertilizantes combinados o las opciones de liberación lenta pueden ofrecer una mejor relación calidad-precio según los requisitos del cultivo y las condiciones del suelo
Impacto en la economía agrícola posterior
Elaumento de los precios de la urea afecta directamente a la rentabilidad agrícola. Los productores agrícolas deben equilibrar los costos de los insumos con los ingresos esperados de los cultivos. Cuando los precios de los fertilizantes aumentan bruscamente, algunos agricultores reducen las tasas de aplicación.
Esta reducción puede conducir a una disminución de los rendimientos en las cosechas posteriores. Los rendimientos más bajos reducen el suministro mundial de alimentos y hacen subir los precios de las materias primas. Los efectos dominó se extienden más allá de la industria química y se extienden al sector agroindustrial en general
.Los equipos de compras de procesamiento de alimentos y venta minorista deben monitorear estas tendencias. Comprender la relación entre los costos de los fertilizantes y la disponibilidad de los cultivos ayuda a pronosticar los precios de las materias primas. La planificación colaborativa con los socios agrícolas garantiza cadenas de suministro sostenibles durante los períodos de volatilidad de los insumos
.Qué deben hacer los compradores ahora
El aumento mensual del 14 por ciento en los precios de la urea indica un mercado cada vez más restrictivo. Los profesionales de compras no deben suponer que esta tendencia se revertirá rápidamente. Asegure inmediatamente los volúmenes necesarios a través de canales confiables.
Involucre a los proveedores en conversaciones transparentes sobre los planes de producción futuros. Verifique la seguridad de sus materias primas para garantizar una entrega constante. Diversifique su base de abastecimiento para mitigar los riesgos regionales. Incorporar la resiliencia a su estrategia de compras garantiza la continuidad operativa a pesar de las fluctuaciones del mercado.
¿Está listo para obtener urea (granular) de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
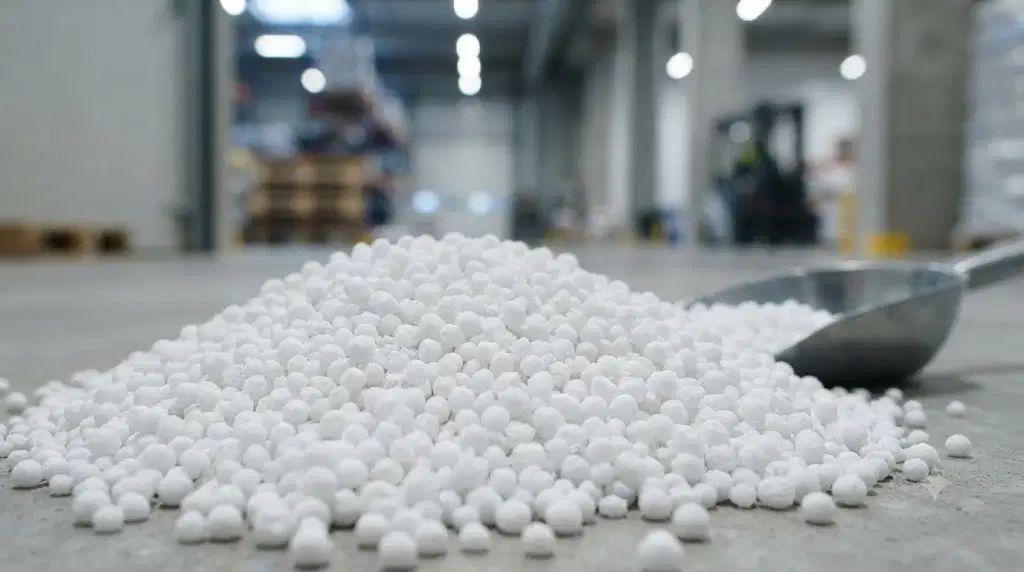
Urea (Granular) - Egypt CAS: 57-13-6