Información relacionada
La paralización de las exportaciones de fosfatos en China prolonga la fricción comercial hasta agosto
La actual prohibición de las exportaciones de fosfatos por parte de China empuja a los mercados mundiales de fertilizantes a la incertidumbre, lo que restringe los suministros de DAP y MAP, reconfigura las rutas de transporte marítimo y obliga a los compradores a replantearse las estrategias de adquisición. El efecto dominó subraya la fragilidad de la cadena de suministro de insumos agrícolas.
Los precios del DAP indican un comercio de fosfatos ajustado
La reciente persistencia de la fortaleza de los precios del DAP subraya el endurecimiento de la cadena de suministro de fosfatos, el aumento de la demanda mundial de fertilizantes y los crecientes riesgos de adquisición para las partes interesadas en la agricultura. Dado que el comercio de fosfatos sigue siendo limitado, los compradores deben reevaluar las estrategias de abastecimiento en un contexto de volatilidad en el mercado.
Australia Country Watch: Se abre la ventana de adquisición de productos químicos de pretemporada en el hemisferio sur
Australia entra en su período crítico de adquisición agrícola de pretemporada con una mejora de la logística global, una reducción de los costos de flete y unas condiciones de suministro de productos químicos más sólidas. Para los compradores de fertilizantes y agroquímicos, julio representa el mes de compras más importante antes de que comience la siembra de primavera.
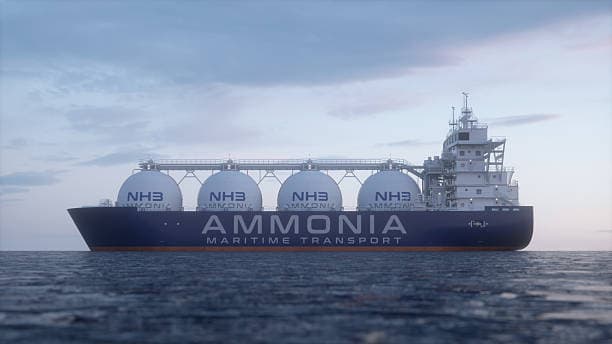
Licitación FACT Ammonia 2026: Formula Pricing establece un nuevo estándar de adquisición
La nueva licitación de amoníaco de FACT India para 2026 marca un paso decisivo hacia los contratos vinculados a fórmulas, ya que ofrece estabilidad en un mercado plagado de precios volátiles de los fertilizantes. Este acuerdo de larga duración señala un cambio estratégico en la adquisición de fertilizantes, ya que proporciona un marco de precios predecible para la próxima década.
Resumen de Fertilizer Intelligence de junio de 2026: volatilidad del primer semestre, perspectivas del segundo semestre
El informe de inteligencia sobre fertilizantes de junio de 2026 cubre el volátil primer semestre, examina la recuperación del suministro del Golfo y proyecta las perspectivas para la urea y el DAP para el segundo semestre. En él se destacan los principales factores que impulsan los precios, las tendencias del inventario y los impactos políticos que configuran el mercado de 2026.
La urea a 359 dólares/tonelada y a la baja: ¿qué significa el memorando de entendimiento posterior a Hormuz para el mercado del nitrógeno?
Los precios de la urea han caído bruscamente tras el memorando de entendimiento de Ormuz, lo que ha creado posibles oportunidades de compra para los compradores de fertilizantes a pesar de los continuos desafíos para la recuperación de la oferta.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.