Durante décadas, la demanda de amoniaco ha sido impulsada principalmente por la agricultura. Los productores de fertilizantes consumieron la abrumadora mayoría de la producción mundial, lo que convirtió a la nutrición de los cultivos en la fuerza dominante detrás de la inversión, los precios y los flujos comerciales. Sin embargo, en 2026, ese panorama está empezando a cambiar. El amoniaco con bajas emisiones de carbono se está convirtiendo en un combustible estratégico para el transporte marítimo, la generación de energía y el transporte de hidrógeno, lo que crea fuentes de demanda completamente nuevas que compiten por el mismo suministro de amoniaco verde y azul
.Este cambio representa más que cualquier otra iniciativa de sostenibilidad. Señala la expansión del amoniaco, que ha pasado de ser un producto químico industrial tradicional a convertirse en un producto energético multisectorial. Para los profesionales de compras, comprender estos patrones cambiantes de demanda será cada vez más importante a medida que nuevas industrias ingresen al mercado junto con compradores de fertilizantes establecidos desde hace mucho tiempo
.Por qué el amoniaco con bajas emisiones de carbono está atrayendo el interés mundial
El amoníaco ha sido valorado durante mucho tiempo porque almacena hidrógeno de manera eficiente y, al mismo tiempo, es más fácil de transportar que el hidrógeno puro
.A medida que los gobiernos y las industrias buscan sistemas de energía con bajas emisiones de carbono, el amoníaco ha ganado atención como combustible limpio y como portador práctico de hidrógeno. Las tecnologías de almacenamiento, la infraestructura de transporte marítimo y la experiencia en comercio internacional existentes ofrecen ventajas de las que aún carecen muchos transportistas de energía alternativa
.El amoniaco bajo en carbono generalmente se divide en dos vías de producción.
El amoniaco verde utiliza electricidad renovable para producir hidrógeno mediante electrólisis antes de combinarlo con nitrógeno.
El amoniaco azul se basa en la producción convencional de hidrógeno combinada con tecnologías de captura de carbono que reducen significativamente las emisiones de carbono.
Ambos enfoques tienen como objetivo reducir las emisiones del ciclo de vida y, al mismo tiempo, mantener la compatibilidad con los sistemas de manipulación y transporte de amoniaco existentes.
El transporte marítimo crea una fuente de demanda completamente nueva
Eltransporte marítimo mundial se enfrenta a una presión cada vez mayor para reducir las emisiones de gases de efecto invernadero y, al mismo tiempo, mantener un transporte confiable de larga distancia
.A diferencia de los vehículos de pasajeros, las grandes embarcaciones oceánicas requieren combustibles con una alta densidad de energía y una infraestructura práctica de repostaje global. Por lo tanto, el amoniaco con bajo contenido de carbono se ha convertido en una de las varias alternativas prometedoras, junto con el metanol y otros
combustibles marinos de bajas emisiones.El creciente interés se extiende a múltiples áreas.
Los constructores navales siguen desarrollando motores capaces de funcionar con combustibles a base de amoniaco.
Los operadores portuarios están evaluando la futura infraestructura de abastecimiento de combustible para el repostaje de amoniaco.
Las compañías navieras están evaluando estrategias de combustible que se alineen con los objetivos de reducción de emisiones a largo plazo.
Los proveedores de combustible están ampliando las inversiones en la producción y distribución de amoniaco con bajas emisiones de carbono.
A medida que se acelere la adopción comercial, la demanda de combustible marino podría convertirse en un nuevo cliente importante para los productores mundiales de amoniaco.
Más allá del transporte marítimo: el creciente papel energético del amoníaco
El transporte marítimo es solo una parte del creciente mercado energético del amoníaco.
Los productores de energía evalúan cada vez más el amoniaco como combustible con bajas emisiones de carbono para la generación de electricidad, especialmente cuando las instalaciones alimentadas con carbón buscan reducir gradualmente las emisiones. Algunos proyectos exploran la combustión conjunta de amoniaco con combustibles convencionales, mientras que otros investigan la generación de energía exclusivamente
alimentada con amoniaco.El amoniaco también desempeña un papel importante como portador de hidrógeno.
Como el transporte de hidrógeno a largas distancias sigue siendo técnicamente difícil y caro, el amoniaco ofrece una solución alternativa. Los productores pueden transportar amoniaco utilizando redes logísticas establecidas antes de volver a convertirlo en hidrógeno cerca del punto de uso.
Estas aplicaciones adicionales amplían significativamente la importancia comercial del amoniaco más allá de la fabricación tradicional de fertilizantes.
Competencia por el mismo suministro de amoniaco verde y azul
La evolución más importante del mercado no es simplemente el aumento de la demanda. Es el surgimiento de múltiples industrias que compiten por el mismo suministro limitado de amoniaco con bajo contenido de carbono
.Históricamente, los fabricantes de fertilizantes representaban la base de clientes dominante. En la actualidad, las compañías navieras, las empresas eléctricas, los desarrolladores de hidrógeno y los usuarios de energía industrial buscan cada vez más acceder a la producción de amoniaco verde y azul.
Esto crea varias implicaciones importantes para el mercado.
Los productores de fertilizantes pueden enfrentarse a una competencia más fuerte a la hora de garantizar el suministro de amoniaco bajo en carbono a largo plazo.
Los nuevos mercados energéticos podrían influir en los patrones regionales de precios, al igual que en la demanda agrícola tradicional.
Los productores pueden dar prioridad a los clientes que ofrecen acuerdos de suministro a largo plazo para las nuevas aplicaciones de combustible.
Las decisiones de inversión tienen cada vez más en cuenta los mercados energéticos y agrícolas, y no solo la demanda de fertilizantes.
A medida que la capacidad de producción se amplíe durante el resto de la década, equilibrar estas fuentes de demanda que compiten entre sí se convertirá en uno de los principales desafíos a los que se enfrentará la industria mundial del amoniaco.
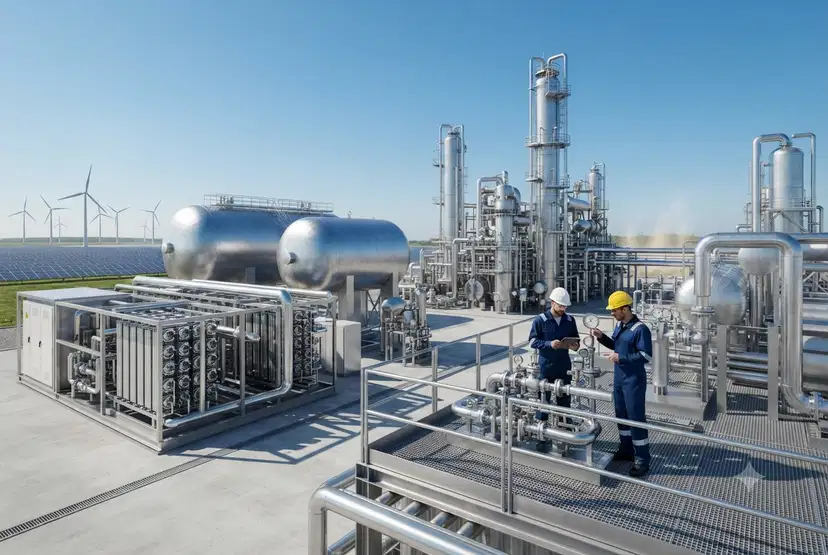
La inversión se expande a lo largo de la cadena de valor
Satisfacer la demanda futura requiere más que construir plantas adicionales de amoniaco. Toda la cadena de valor debe expandirse para soportar mayores volúmenes de producción y nuevas aplicaciones de uso final
.Los productores están invirtiendo en instalaciones de hidrógeno renovable, sistemas de captura de carbono, terminales de exportación, infraestructura de almacenamiento y redes de abastecimiento de combustible marino. Estos proyectos tienen como objetivo crear cadenas de suministro integradas capaces de atender tanto a los clientes tradicionales de fertilizantes como a los mercados energéticos emergentes
.Varias prioridades de inversión siguen dando forma al mercado.
Expansión de la capacidad de hidrógeno verde para apoyar la producción de amoniaco renovable.
Desarrollo de instalaciones de captura de carbono para proyectos de amoniaco azul.
Construcción de terminales de almacenamiento de amoniaco e infraestructura de exportación.
Crecimiento de las instalaciones de repostaje marítimo en los principales puertos internacionales.
A medida que avancen estas inversiones, los patrones del comercio mundial pueden evolucionar gradualmente, pasando de los envíos predominantemente impulsados por fertilizantes a mercados industriales y energéticos más diversificados.
Consideraciones para los compradores de productos químicos Para los
equipos de compras, las decisiones de compra de amoniaco son cada vez más complejas que simplemente comparar a los proveedores en función del precio y
la disponibilidad.Los métodos de producción con bajas emisiones de carbono, la certificación de emisiones y la confiabilidad del suministro influyen cada vez más en las estrategias de compra. Es posible que los compradores también deban evaluar si los proveedores pueden cumplir con los requisitos de sostenibilidad futuros y, al mismo tiempo, mantener una calidad de producto constante
.Entre las consideraciones importantes en materia de adquisición se incluyen las siguientes:
La disponibilidad de amoniaco verde y azul en comparación con los productos convencionales.
Inversión de los proveedores en tecnologías renovables de captura de carbono o hidrógeno.
Proximidad geográfica a las terminales de exportación y la infraestructura de envío.
Capacidad de producción a largo plazo dedicada a aplicaciones industriales frente a aplicaciones energéticas.
Sistemas de certificación que verifican las emisiones de carbono durante el ciclo de vida.
El monitoreo de estos factores ayuda a los profesionales de compras a prepararse para un mercado en el que el desempeño ambiental se convierte en un diferenciador comercial más fuerte.
Cómo podrían ser los próximos cinco años Es probable que
la transición hacia el amoníaco con bajas emisiones de carbono se produzca por etapas y no mediante una rápida disrupción del mercado
.Se espera que el amoníaco convencional siga siendo el producto dominante para la fabricación de fertilizantes mientras la capacidad baja en carbono continúe expandiéndose. Al mismo tiempo, las compañías navieras, las empresas de servicios públicos y los desarrolladores de hidrógeno aumentarán gradualmente la demanda a medida que la infraestructura y la tecnología maduren
.Este crecimiento equilibrado podría cambiar las prioridades de inversión en toda la industria química. Los productores capaces de abastecer a múltiples mercados finales pueden obtener una mayor flexibilidad comercial, mientras que los compradores se benefician de una gama más amplia de opciones de abastecimiento a medida que aumenta la producción.
Para los equipos de compras, la clave será hacer un seguimiento de la rapidez con la que la nueva capacidad entra en el mercado en relación con la demanda de los sectores agrícolas y energéticos emergentes.
Preparándose para una economía basada en múltiples mercados El amoníaco
con bajas emisiones de carbono está pasando de ser un proyecto especializado de descarbonización a convertirse en una materia prima industrial estratégica con aplicaciones que van mucho más allá de los fertilizantes. El combustible marino, la generación de electricidad y el transporte de hidrógeno están creando centros de demanda completamente nuevos que influirán en la producción, la inversión y el comercio mundial durante lo que queda de la década
.Dado que estas industrias compiten por el mismo suministro de amoniaco verde y azul, los profesionales de las compras deberían ampliar sus análisis de mercado más allá de los fundamentos agrícolas únicamente. Comprender los avances en las infraestructuras de energía, transporte e hidrógeno será cada vez más valioso a la hora de planificar estrategias de abastecimiento a largo plazo
.¿Está listo para obtener amoníaco anhidro de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
Ammonia Anhydrous CAS: 7664-41-7