Introducción
El polifosfato de amonio (APP) se ha convertido en un material fundamental en aplicaciones agrícolas, ignífugas e industriales, lo que lo posiciona como un producto estratégico dentro de las cadenas de suministro mundiales. Dado que se prevé que el mercado supere las valoraciones multimillonarias de aquí a 2035 y crezca de manera constante por encima del 6% de la tasa compuesta anual, APP está cada vez más vinculada a los ecosistemas de la seguridad alimentaria, la seguridad
de la construcción y la fabricación avanzada.Desde la extracción inicial del fosfato hasta la distribución posterior de fertilizantes y recubrimientos, la cadena de suministro de APP está en proceso de transformación.
Estructura de la cadena de suministro global y productores clave
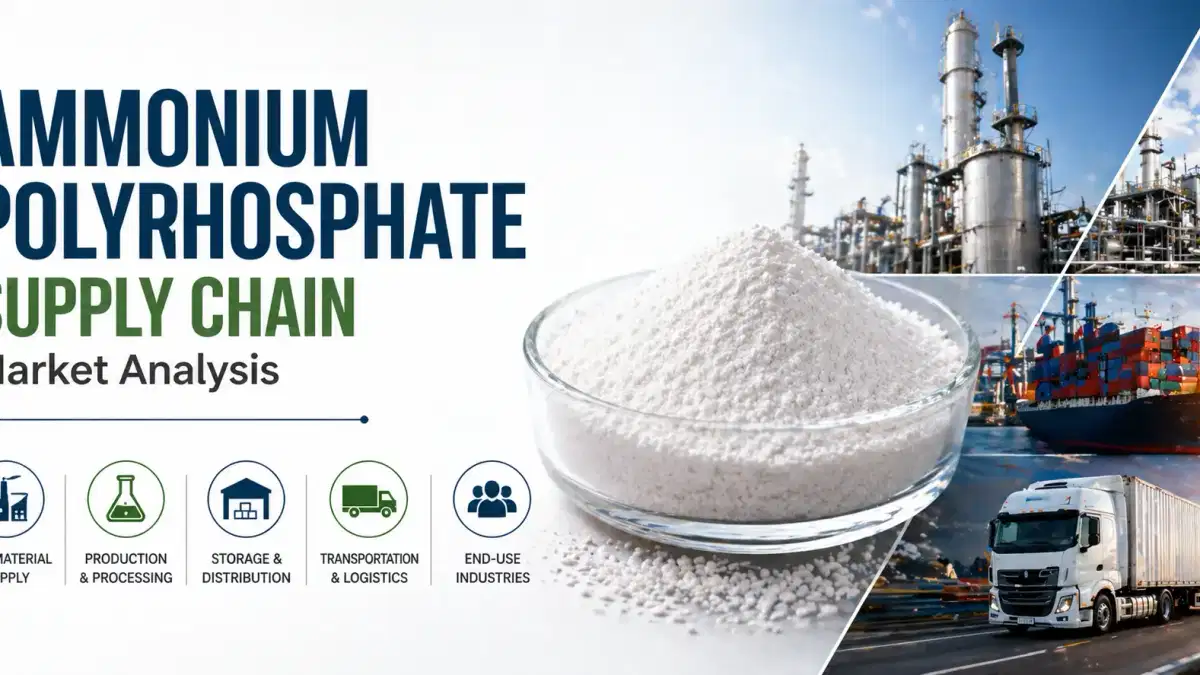
La cadena de suministro de polifosfato de amonio está integrada verticalmente, comenzando con la extracción de roca fosfórica y la síntesis de amoniaco antes de pasar al procesamiento y la distribución de productos químicos. Un grupo relativamente concentrado de productores mundiales domina la oferta, y las principales empresas químicas y gigantes de los fertilizantes controlan la capacidad de producción y los flujos comerciales internacionales
.Norteamérica lidera actualmente la cuota de mercado, mientras que Asia-Pacífico se está expandiendo rápidamente debido a la industrialización y la demanda agrícola. La consolidación de las industrias de fosfatos ha fortalecido aún más el control de los proveedores, lo que ha dado lugar a redes de distribución mundiales más coordinadas y a una menor
fragmentación de los intermediarios.Impulsores de la demanda en la agricultura y la industria
La demanda de productos fitosanitarios se basa principalmente en la agricultura, ya que representa aproximadamente el 60% del consumo total, impulsada por su eficiencia en el suministro de nutrientes fosforados a través de fertilizantes líquidos. El auge de la agricultura de precisión y los sistemas de fertirrigación ha acelerado su adopción debido a la mejora de la absorción de nutrientes y a
la reducción de los residuos ambientales.Al mismo tiempo, la demanda industrial de materiales ignífugos utilizados en los sectores de la construcción, la automoción y la electrónica está aumentando. A medida que los materiales de seguridad contra incendios no halogenados ganan preferencia entre los reguladores, el APP se está convirtiendo en el aditivo preferido para soluciones de construcción
sostenibles.Esta estructura de doble demanda crea una cadena de suministro diversificada pero interdependiente, que equilibra los ciclos agrícolas estacionales con un consumo industrial constante.
Dinámica de precios y presiones logísticas
Los precios en el mercado de aplicaciones móviles están muy influenciados por los costos de las materias primas, en particular el amoniaco y el ácido fosfórico, además de las condiciones de transporte y logística. En 2025, los precios mostraron una volatilidad moderada, y los niveles de inventario y los flujos de importación estabilizaron los mercados mundiales a pesar
de las perturbaciones regionales. Los cuellos debotella de la cadena de suministro —como la congestión de los puertos, la escasez de contenedores y los cierres por mantenimiento en los principales países exportadores— han incrementado periódicamente los costos de desembarque. Las tarifas de flete y las ineficiencias del transporte marítimo mundial siguen siendo
variables críticas, especialmente para el transporte de productos químicos a granel.Además, el equilibrio entre la acumulación de inventario y la demanda estacional desempeña un papel decisivo en los movimientos de precios a corto plazo, por lo que la visibilidad de la cadena de suministro es esencial para las estrategias de adquisición.
Riesgo, regulación y resiliencia de la cadena de suministro
La cadena de suministro de APP se enfrenta a un escrutinio cada vez mayor desde una perspectiva ambiental y regulatoria. La preocupación por la escorrentía de fósforo y las regulaciones agrícolas más estrictas en regiones como Europa pueden afectar los patrones de demanda de fertilizantes y los requisitos de cumplimiento de la producción
. Desdeel punto de vista industrial, la competencia de productos químicos ignífugos alternativos y las limitaciones técnicas, como la sensibilidad a la humedad, presentan desafíos adicionales. Sin embargo, la innovación, especialmente en las tecnologías de encapsulación, está ayudando a superar estas barreras
y a ampliar el alcance de las aplicaciones.Los factores geopolíticos, la concentración de la oferta y la dependencia regional de las importaciones enfatizan aún más la necesidad de estrategias de abastecimiento diversificadas y marcos logísticos resilientes. A medida que se intensifique la demanda mundial, la optimización de la cadena de suministro seguirá siendo una de las principales prioridades para
las partes interesadas.Conclusión
El mercado de la cadena de suministro de polifosfato de amonio está evolucionando hasta convertirse en un segmento altamente estratégico dentro de la industria química mundial, determinado por la demanda agrícola, la innovación industrial y la complejidad logística. A medida que las empresas se enfrentan a las fluctuaciones de precios, a las presiones regulatorias y a los cambiantes centros de demanda, la importancia de contar con soluciones de abastecimiento integradas y de abastecimiento confiables sigue aumentando
.En este panorama dinámico, Tradeasia International se erige como un socio global de confianza, que ofrece soluciones consistentes de suministro, inteligencia de mercado y distribución de productos químicos a medida. Con una sólida red internacional y un compromiso con la calidad, Tradeasia ayuda a las empresas a garantizar cadenas de suministro estables de polifosfato de amonio y, al mismo tiempo, a adaptarse a los futuros
desafíos del mercado.Fuentes
- https://www.foodadditivesasia.com/market-insights/ammonium-polyphosphate-market-outlook-2030
- https://www.chemanalyst.com/Pricing-data/ammonium-polyphosphate-1690